

Une obligation est une reconnaissance de dette : un État ou une entreprise emprunte de l’argent aux investisseurs, s’engage à leur verser des intérêts, puis à les rembourser à une date fixée à l’avance. Les ETFs obligataires permettent d’acheter, en un clic, un panier entier de ces prêts (la dette de l’État américain, celle de grandes entreprises européennes, etc….) plutôt que de choisir un émetteur à la fois. Mais une obligation n’est pas une action. Une action peut, en théorie, exister indéfiniment. Une obligation, elle, a une durée de vie limitée : elle naît le jour de son émission, elle « meurt » le jour de son remboursement et, entre les deux, la solidité financière de l’emprunteur peut se dégrader. Résultat : un indice obligataire n’est jamais figé, c’est un chantier permanent, où des titres entrent et sortent selon des règles précises, et cela change beaucoup de choses pour la performance des ETFs qui les répliquent. Un indice obligataire, comme un indice actions, est un panier censé représenter un marché : par exemple, toute la dette émise par l’État américain, ou celle des grandes entreprises européennes jugées solides. La question clé est la même que pour les actions : comment calcule-t-on le poids de chaque titre dans ce panier ? Mais une seconde question, propre aux obligations, s’ajoute : combien de temps un titre reste-t-il dans l’indice avant d’en sortir ?
La pondération par la dette : plus on emprunte, plus on pèse lourd
Pour les indices actions, plusieurs méthodes de calcul du poids de chaque entreprise existent. Pour les obligations, une seule logique domine largement : plus un État ou une entreprise a emprunté d’argent (on parle d’« encours de dette »), plus il occupe une place importante dans l’indice. Cette règle produit un effet exactement inverse de celui des indices actions. Dans un indice actions, ce sont les entreprises les plus valorisées par le marché, donc en général celles inspirant le plus confiance, qui pèsent le plus : on parle alors de pondération par la « capitalisation boursière ». Dans un indice obligataire, ce sont les emprunteurs les plus endettés qui pèsent le plus, sans que cela signifie qu’ils soient les plus solides financièrement ! Un investisseur achetant un ETF « dette des États du monde » se retrouve ainsi très exposé aux pays empruntant le plus en valeur absolue, qu’ils soient ou non les mieux gérés budgétairement. De même, un ETF « obligations d’entreprises de bonne qualité » peut concentrer une grande partie de son argent sur une poignée de grands groupes, simplement parce qu’ils empruntent davantage que leurs concurrents sur les marchés.
États, bons élèves et mauvais payeurs : des catégories bien distinctes
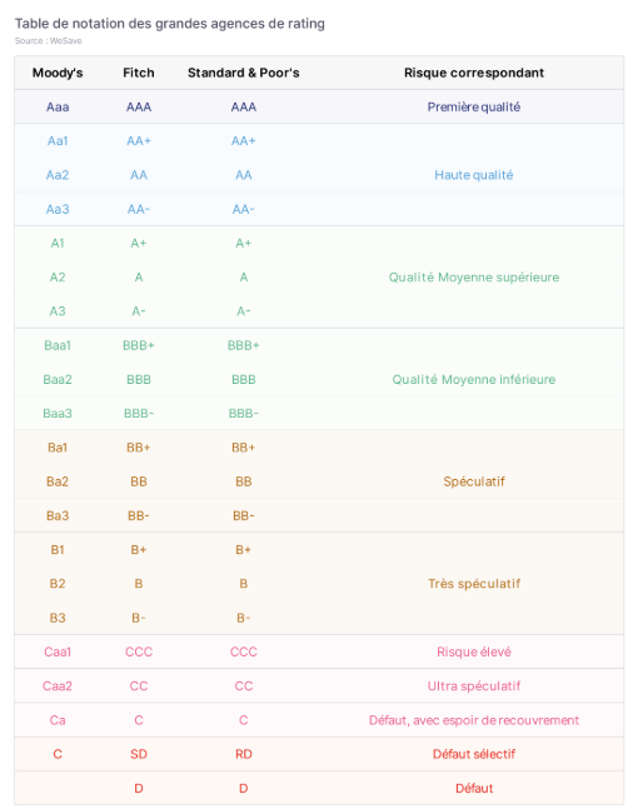
Les indices obligataires se répartissent en plusieurs grandes familles, avec des règles différentes selon la qualité des emprunteurs. Les indices de dette des grands États développés ne retiennent que les pays jugés les plus solides financièrement. Les indices « Investment Grade » (« qualité d’investissement », en français) ne retiennent que les entreprises dont la note de crédit (une sorte de bulletin de notes attribué par des agences spécialisées, évaluant la capacité d’un emprunteur à rembourser sa dette) dépasse un certain seuil de solidité. En dessous de ce seuil, un titre bascule dans une catégorie plus risquée, appelée « High Yield » (littéralement « haut rendement ») : des entreprises plus fragiles financièrement, devant offrir des taux d’intérêts plus élevés pour attirer les prêteurs, en compensation du risque plus important de ne pas être remboursés. Chaque catégorie applique aussi ses propres critères de taille minimale d’emprunt et de durée, afin d’éviter qu’un seul emprunteur ne prenne une place disproportionnée dans l’indice.
Entrer dans l’indice : pas tout de suite après l’émission
Quand une entreprise entre en Bourse pour la première fois, son action peut parfois rejoindre un indice assez rapidement. Ce n’est pas le cas pour une obligation nouvellement émise. Plusieurs conditions doivent d’abord être réunies : l’emprunt doit être d’une taille suffisante (les tout petits emprunts, difficiles à acheter et revendre facilement, sont souvent exclus), il doit encore avoir une durée de vie assez longue devant lui, et la note de crédit de l’emprunteur doit correspondre à la catégorie visée. Une fois ces conditions remplies, l’obligation n’entre généralement dans l’indice que lors d’une mise à jour mensuelle, avec un petit délai supplémentaire après l’émission pour s’assurer que le titre peut être facilement acheté et revendu sur le marché. Au total, il s’écoule souvent un à deux mois entre l’émission d’une obligation et son entrée effective dans l’indice, ce qui veut dire qu’un ETF obligataire ne profite jamais instantanément des performances des toutes dernières émissions du marché !
Sortir de l’indice : trois façons de quitter le panier
C’est ici que les obligations se distinguent le plus nettement des actions, qui elles ne « sortent » d’un indice que si l’entreprise est rachetée, retirée de la cote ou devenue trop petite.
- Première façon de sortir, la plus simple : l’obligation devient trop proche de son remboursement. Un indice qui rassemble par exemple des obligations « entre 5 et 10 ans » exclut automatiquement un titre dès que sa durée de vie restante passe sous ce seuil, même si l’emprunteur reste parfaitement fiable. Le titre ne disparaît pas du marché : il change simplement de catégorie et rejoint un indice regroupant des échéances plus courtes.
- Deuxième façon : le remboursement anticipé. Certaines entreprises se réservent, dès l’émission, le droit de rembourser leur dette avant la date prévue si cela les arrange (par exemple si elles peuvent emprunter moins cher ailleurs). Dans ce cas, l’obligation sort immédiatement de l’indice.
- Troisième façon, la plus surveillée par les investisseurs : la dégradation de la note de crédit. Si les agences de notation estiment qu’une entreprise devient moins fiable et la font basculer de la catégorie « Investment Grade » vers la catégorie « High Yield », son obligation quitte l’indice des « bons élèves » pour rejoindre celui des emprunteurs plus risqués. On surnomme ce type de titre un « ange déchu ». Cette bascule oblige les ETFs « investment grade » à vendre le titre, souvent au moment même où son prix a déjà chuté à cause de la mauvaise nouvelle, ce qui peut aggraver la baisse au pire moment.
Ce que cela change concrètement pour un ETF obligataire
Tous ces mouvements d’entrée et de sortie ont un impact réel sur la performance des ETFs obligataires, bien plus marqué que pour les ETFs actions. D’abord, un indice obligataire se renouvelle beaucoup plus souvent qu’un indice actions, puisque chaque titre a une durée de vie limitée : cela génère des frais de gestion récurrents, liés à l’achat et à la vente permanente de nouveaux titres. Ensuite, la vente forcée des « anges déchus », précisément au moment où leur prix a déjà baissé, peut peser sur la performance des ETFs les plus prudents, un phénomène que les gérants pilotant activement leur portefeuille cherchent parfois à éviter, en vendant un titre fragile avant sa dégradation officielle, ou au contraire en le gardant s’ils jugent la sanction du marché excessive. Enfin, le délai avant l’entrée des nouvelles émissions dans l’indice fait qu’un ETF obligataire suit toujours le marché avec un certain retard, ce qui peut créer un écart de performance avec l’indice, en particulier sur les titres les moins faciles à acheter et revendre, comme le High Yield.
Gestion passive ou gestion active : un choix moins évident pour les obligations
Pour les actions, le débat entre gestion passive (suivre un indice) et gestion active (choisir soi-même ses titres) porte surtout sur une question : les gérants actifs arrivent-ils, une fois leurs frais déduits, à faire mieux que l’indice sur la durée ? Pour les obligations, la façon même dont les indices sont construits ajoute une difficulté supplémentaire.
L’atout de la gestion passive reste le même que pour les actions : des frais très réduits, une diversification immédiate sur des centaines de titres, et une composition du portefeuille facile à comprendre. Sa faiblesse, en revanche, est propre aux obligations : en donnant plus de poids aux emprunteurs les plus endettés, elle va à l’encontre du bon sens (pourquoi privilégier ceux qui doivent le plus d’argent ?). Elle subit aussi, presque automatiquement, la vente des « anges déchus » au pire moment, et elle ne peut pas s’ajuster à la conjoncture économique ou aux mouvements de taux d’intérêt, puisqu’elle se contente de suivre l’indice.
La gestion active, elle, permet en théorie d’éviter les emprunteurs jugés trop endettés malgré leur poids important dans l’indice, d’anticiper une dégradation de note plutôt que de la subir, et d’ajuster la sensibilité du portefeuille aux mouvements de taux d’intérêts, un savoir-faire particulièrement utile quand les taux restent durablement élevés. En contrepartie, elle coûte plus cher, et rien ne garantit qu’elle fera mieux que l’indice une fois ses frais déduits.
Analyse par S&P Global des fonds actifs européens sous-performant leurs indices de référence obligataires (au 31/12/2025)
Sources : S&P Global, WeSave
| Catégorie | Indice de référence | 3 Ans (%) | 5 Ans (%) | 10 Ans (%) |
| Obligations d’entreprises (EUR) | iBoxx EUR Corporates | 54,55 | 52,69 | 73,64 |
| Obligations High Yield (EUR) | iBoxx EUR Liquid High Yield Index | 57,3 | 72,83 | 75,5 |
| Obligations d’États (EUR) | iBoxx EUR Sovereigns | 70,76 | 57,79 | 86,61 |
| Obligations High Yield (USD) | iBoxx USD Liquid High Yield | 82,22 | 79,57 | 82,67 |
| Obligations d’entreprises (USD) | iBoxx USD Corporates | 74,14 | 69,49 | 78,57 |
Conclusion
Les indices obligataires, censés représenter le marché de façon neutre, donnent structurellement plus de voix à ceux qui empruntent le plus. Ce choix, hérité de contraintes pratiques (mesurer un marché suppose bien un critère quantifiable), n’a jamais fait l’objet d’un vrai débat public, contrairement à la concentration des indices actions sur quelques géants technologiques, largement commentée ces dernières années. Peut-être parce que la dette inspire moins de passion que les cours des actions. Pourtant, l’enjeu est similaire : savoir ce que l’on possède réellement derrière un nom de fonds rassurant. La gestion passive obligataire n’a pas fini de poser ces questions, à mesure que les États et les entreprises empruntent toujours davantage pour financer leurs investissements stratégiques.
