Marchés financiers :
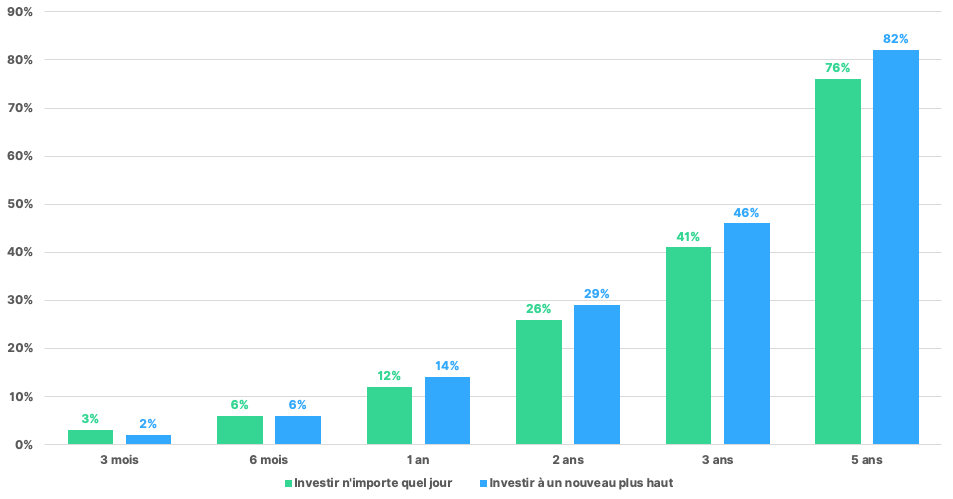
Rendements cumulés moyens totaux du S&P500 (calculs entre le 01/01/1988 et le 31/12/2025)
Sources : Refinitiv, WeSave
- L’investisseur s’interroge toujours sur le « timing » d’entrée sur les marchés actions.
- Sur 38 ans de S&P 500, acheter à un record historique coûte peu à court terme : 2% contre 3% à 3 mois, et égalité à 6 mois.
- Au-delà d’un an, cette stratégie fait mieux : 14% contre 12% à 1 an, puis 29% contre 26% à 2 ans.
- À 3 et 5 ans, l’avance s’accentue encore : les records surviennent souvent dans des phases économiques et boursières porteuses, qui tendent à durer.
Conséquences pour les portefeuilles :
Les chiffres invitent à relativiser la peur des records boursiers. Investir au plus haut historique du S&P 500 a produit, sur cinq ans, un rendement total cumulé moyen de 82%, contre 76% pour un investissement réalisé un jour quelconque. Ce résultat s’explique notamment par l’effet de « momentum » (ou élan), soit la tendance des marchés en hausse à poursuivre leur progression, les records s’enchaînant souvent durant des phases haussières prolongées. Il s’agit toutefois de moyennes observées entre 1988 et 2025 : investir juste avant une correction reste possible, comme le montre le rendement à trois mois (2 % contre 3 %). Pour les portefeuilles, mieux vaut privilégier l’horizon de placement, l’allocation d’actifs et la régularité des versements plutôt que le niveau du jour de l’indice boursier.
Macro-économie :
Maturité moyenne du stock de dette publique (en années), taux à 10 ans correspondant à la maturité et taux à 10 ans actuel
Sources : Les Échos, WeSave
| Maturité | Taux à 10 ans passé | Taux à 10 ans actuel | Ecart de taux | |
| Royaume-Uni | 12,6 | 1,67 | 5,29 | 3,61 |
| Japon | 8,7 | 0,09 | 2,77 | 2,68 |
| France | 8,3 | 0,8 | 4,97 | 4,17 |
| Allemagne | 7,8 | 0,66 | 3,32 | 2,66 |
| Espagne | 7,8 | 1,54 | 3,95 | 2,41 |
| Italie | 6,9 | 2,59 | 4,49 | 1,9 |
| États-Unis | 5,7 | 0,7 | 4,93 | 4,23 |
- Chaque pays a son échéancier d’endettement : 12,6 ans au Royaume-Uni, contre 6,9 ans en Italie et 5,7 ans aux États-Unis.
- Au-delà du financement des déficits courants, seule la dette arrivant à échéance est refinancée aux taux actuels.
- Avec un refinancement théorique sur 10 ans, l’écart entre taux passés et actuels atteint 1,90 point en Italie et 4,23 points aux États-Unis, alourdissant fortement la charge d’intérêt de la dette renouvelée.
Conséquences pour les portefeuilles :
La hausse des taux pèse progressivement, plutôt que brutalement, sur les finances des États. La fraction de dette arrivant à échéance est refinancée aux rendements actuels, tandis que le reste du stock conserve ses anciens taux, plus bas, jusqu’à son remboursement. Plus la maturité moyenne est courte, plus cette transition est rapide : les États-Unis (5,7 ans) et l’Italie (6,9 ans) sont donc davantage exposés que le Royaume-Uni (12,6 ans). L’ampleur du renchérissement est considérable : 4,23 points aux États-Unis, 4,17 en France et 3,61 au Royaume-Uni, contre 1,90 en Italie, accentuant les écarts de charge d’intérêt entre pays. Pour les portefeuilles, plus l’échéancier est court et l’écart de taux élevé, plus la charge d’intérêt augmentera rapidement : ces États méritent donc une surveillance prioritaire.