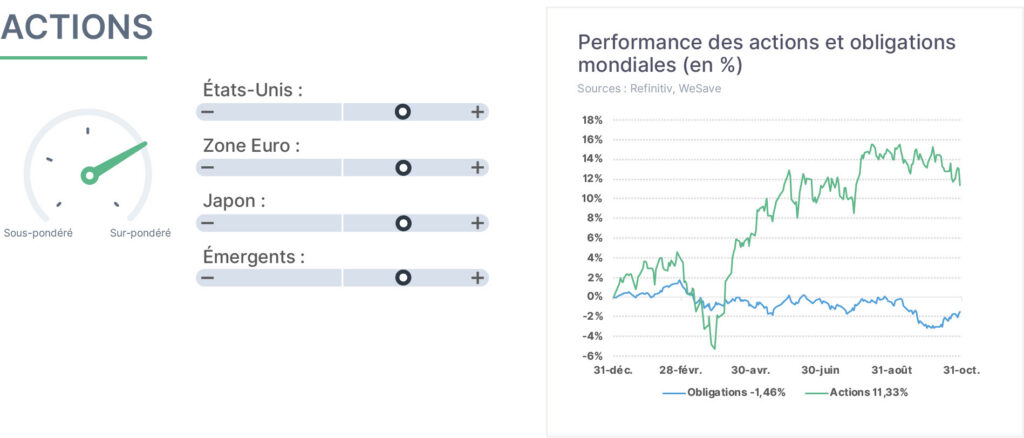
En octobre, les marchés d’actions ont de nouveau évolué dans un climat de volatilité, sous l’effet du retour des prix du pétrole au plus haut et des tensions obligataires que cela induit. Les doutes persistent par ailleurs quant au financement et à la rentabilité future des investissements dans l’intelligence artificielle, ce qui a pesé sur certains segments de la cote, notamment les semi-conducteurs. Les premières publications trimestrielles ressortent toutefois, une fois encore, au-dessus des attentes, avec des perspectives plutôt optimistes de la part des dirigeants d’entreprises. Cet environnement soutient toujours les perspectives bénéficiaires, même si la hausse des taux longs appelle à la vigilance. Nous restons constructifs sur les actions et maintenons donc notre surpondération.
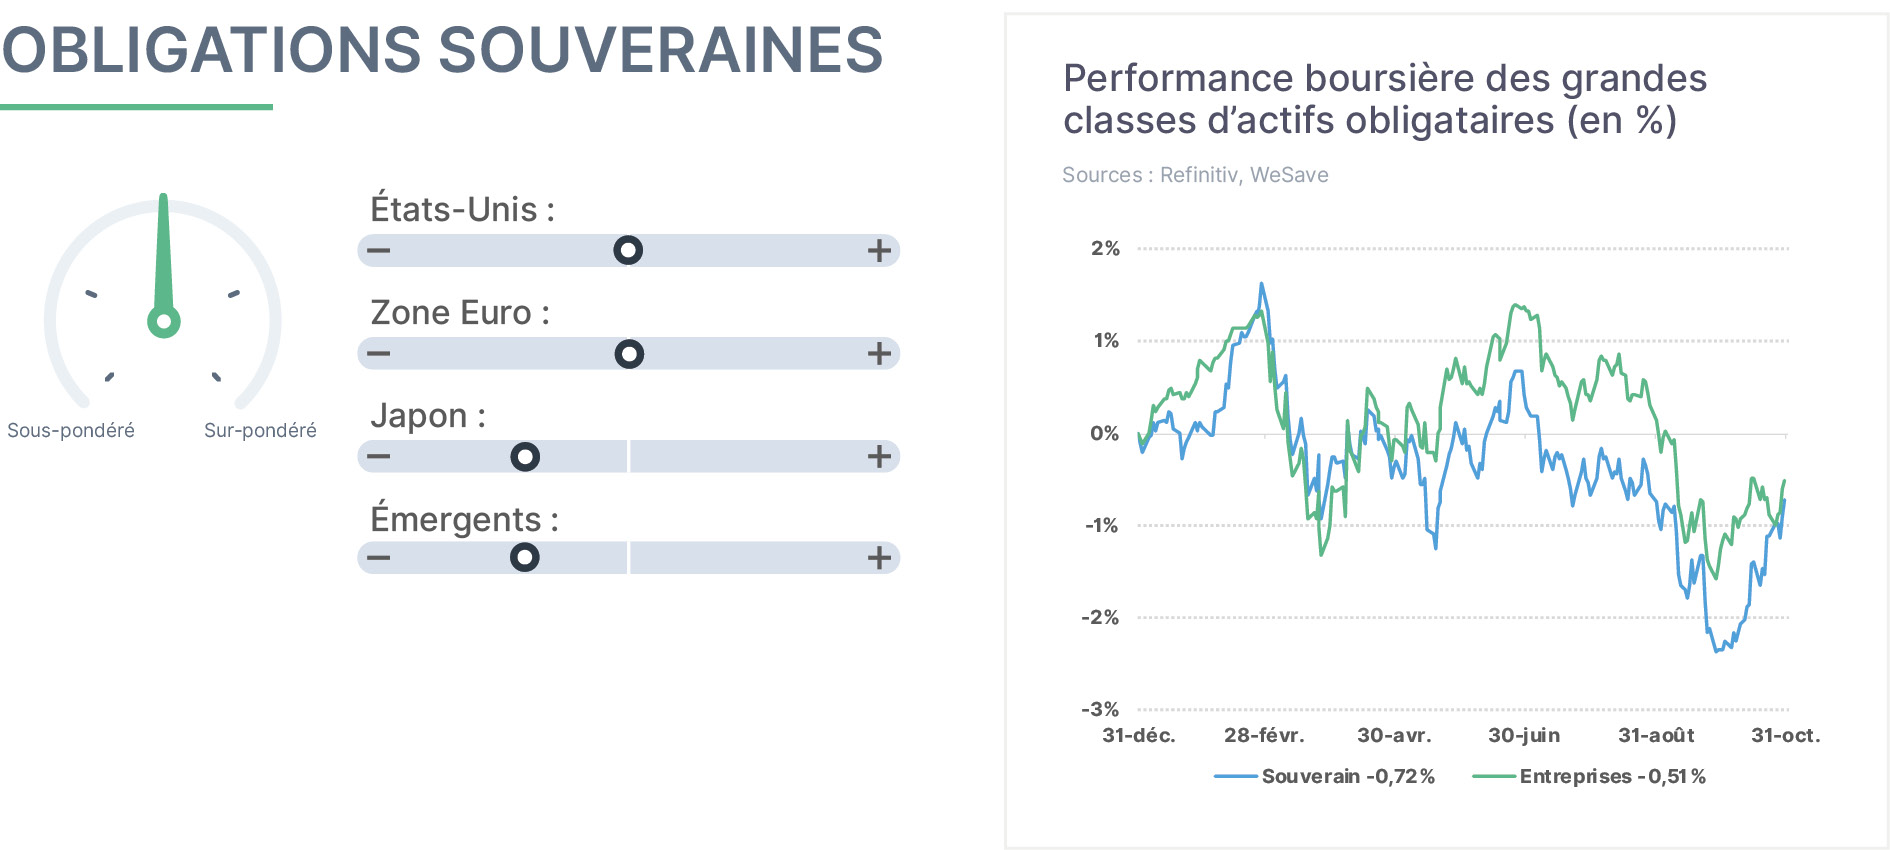
En octobre, les rendements obligataires souverains sont restés très volatils, sous l’effet du retour des prix du pétrole au plus haut et des craintes des Banques centrales de devoir encore relever leurs taux directeurs. Certains investisseurs institutionnels reviennent toutefois graduellement sur les obligations d’États, car les niveaux déjà atteints offrent des rendements récurrents à ceux qui peuvent s’abstraire des valorisations instantanées des portefeuilles et conserver leurs positions jusqu’à leur terme. Ce retour reste néanmoins sélectif, la compétition pour lever des capitaux entre États et entreprises, qui empruntent massivement pour financer l’I.A., continuant de peser sur les prix. Les Banques centrales demeurent prises en étau entre inflation et fragilité des marchés obligataires. Nous maintenons notre neutralité sur les obligations souveraines et préférons les obligations d’entreprises.
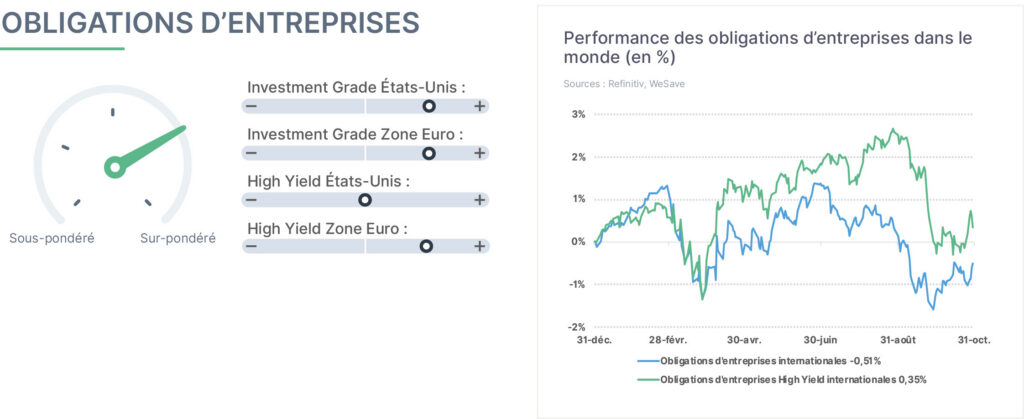
En octobre, les obligations d’entreprises ont de nouveau fait preuve d’une forte volatilité, sous l’effet du retour des prix du pétrole au plus haut et des craintes des Banques centrales de devoir encore relever leurs taux directeurs. L’ampleur des capitaux déjà levés, et de ceux qu’il faudra encore lever pour financer les investissements dans l’intelligence artificielle, accroît l’offre d’émissions et pèse sur les prix des obligations. Les investisseurs continuent néanmoins d’apprécier les obligations d’entreprises, car les capitaux prêtés financent des projets productifs appelés à générer des revenus, et car la solidité des bilans et la résilience du cycle économique limitent le risque de défaut. Les rendements offerts restent ainsi recherchés malgré cette volatilité. Nous restons surpondérés sur les obligations d’entreprises dans nos allocations.
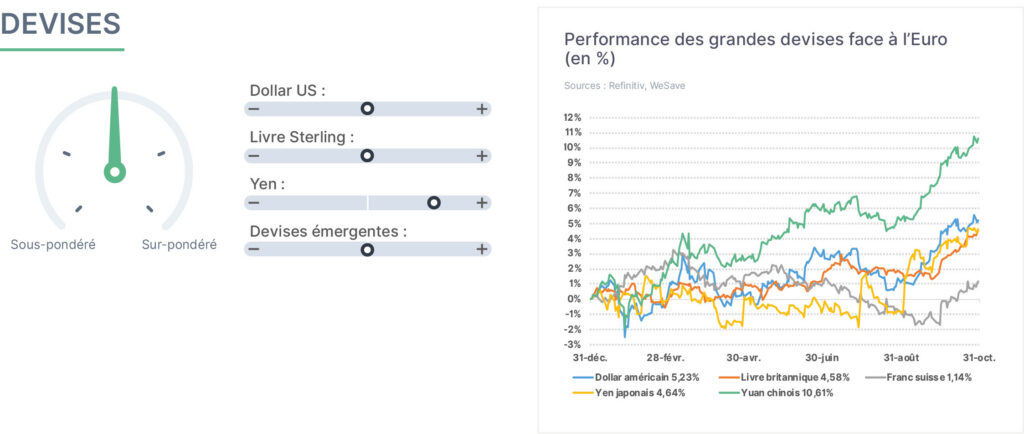
En octobre, les mouvements sur les devises sont restés marqués. Le retour des prix du pétrole au plus haut a pesé sur les monnaies des pays importateurs d’énergie. Plus largement, les craintes des Banques centrales de devoir encore relever leurs taux directeurs continuent d’affecter ponctuellement les parités entre devises. Le conflit persistant au Moyen-Orient soutient par ailleurs en relatif le Dollar, perçu comme valeur refuge dans ce contexte géopolitique tendu. À plus long terme, la tenue d’élections dans de nombreux pays (France, Italie, Espagne, etc… durant les prochains trimestres pourrait devenir un facteur d’influence supplémentaire pour les devises. Il convient de rester vigilant face à ces fluctuations, qui influencent les performances des multinationales et celles des différentes classes d’actifs en bourse.
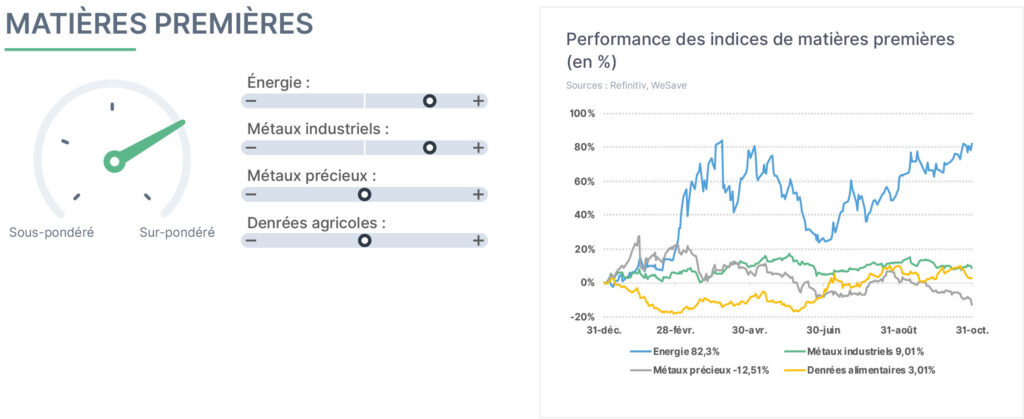
En octobre, le panier général des matières premières est resté globalement bien orienté. Le retour des prix du pétrole au plus haut, sur fond de tensions autour du conflit au Moyen-Orient, a maintenu l’énergie à des niveaux élevés, notamment pour les produits pétroliers distillés et le gaz. La résilience de la croissance mondiale a par ailleurs continué de soutenir les prix des métaux industriels. L’or et les métaux précieux, pénalisés par les craintes de nouvelles hausses de taux directeurs, ont reculé durant le mois, mais restent résilients depuis le début d’année, signe de l’intérêt persistant des investisseurs à leur égard. Enfin, les aléas climatiques continuent d’affecter durablement les prix des denrées agricoles, entretenant les inquiétudes sur ce segment. Nous maintenons donc notre surpondération sur les matières premières.
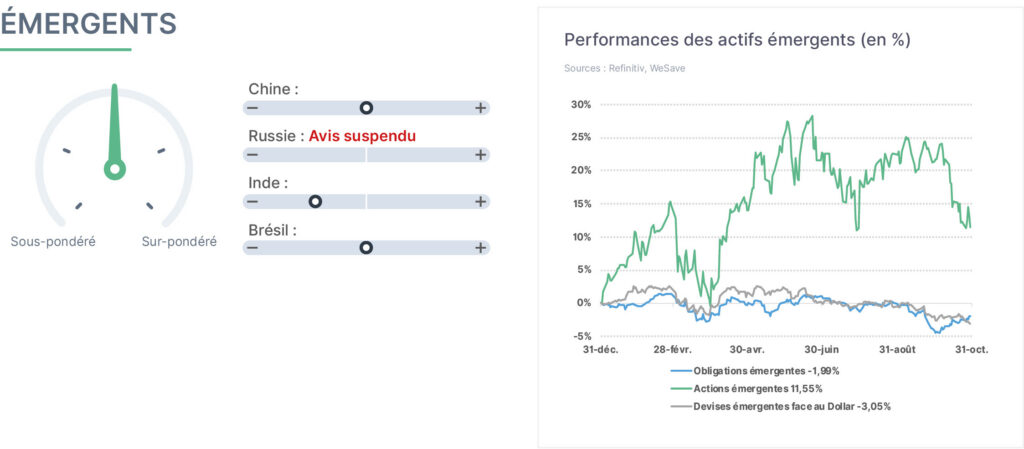
En octobre, la volatilité des actions émergentes est restée importante, en raison du poids très significatif de la Corée du Sud et de Taïwan dans l’indice, c’est-à-dire du poids des semi-conducteurs et des doutes quant au financement et à la rentabilité des investissements dans l’intelligence artificielle. Les obligations émergentes ont, quant à elles, de nouveau pâti de la volatilité des rendements obligataires mondiaux. Le renchérissement du pétrole et le renforcement du Dollar constituent des facteurs de risque, pouvant alourdir le coût de remboursement des emprunts des États et des entreprises des pays émergents. Face à ces incertitudes persistantes et à la montée de blocs géopolitiques susceptibles d’écarter certains émergents, nous maintenons une exposition neutre aux marchés émergents.