Imaginez un patient dont la fièvre monte à 40°C. Deux diagnostics sont possibles : soit une infection grave affaiblissant l’organisme, soit une réaction immunitaire énergique combattant efficacement un intrus. Le thermomètre affiche le même chiffre, mais le pronostic diffère radicalement. Les marchés obligataires vivent aujourd’hui une poussée de fièvre comparable, aux quatre coins du monde : aux États-Unis bien sûr, mais tout autant en France, en Allemagne, au Royaume-Uni ou au Japon, où les taux longs grimpent à des niveaux plus vus depuis quinze, vingt, parfois quarante ans. Faut-il s’en alarmer ou, au contraire, y voir le signe rassurant d’une économie mondiale toujours vigoureuse ?
À l’origine de la fièvre : trois facteurs déclencheurs
Le système est sous tension : trop de dettes, pas assez d’acheteurs
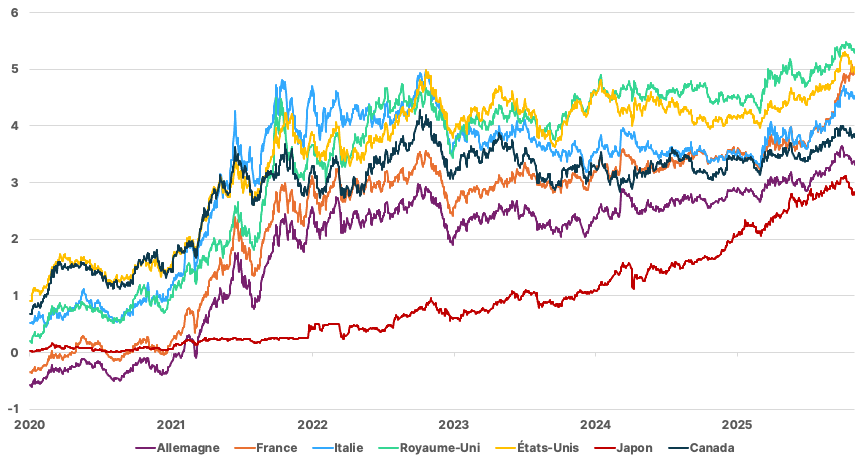
La première explication, la plus structurelle, tient à un déséquilibre entre l’offre et la demande de capitaux. Partout dans le monde, les États doivent emprunter des sommes considérables, et la manière dont ils se sont endettés durant les dernières années aggrave encore la situation. Les taux d’intérêts étant alors très bas, les États ont logiquement privilégié à l’époque les emprunts à courte durée, qui leur coûtaient très peu cher. Mais une dette à court terme arrive vite à échéance : l’État doit alors rembourser ses prêteurs et, pour cela, emprunter à nouveau. Or, les taux ayant fortement remonté, ces renouvellements incessants se font désormais à des conditions bien plus coûteuses ! Selon l’OCDE, les obligations souveraines mondiales arrivant à échéance en 2026 représentent environ 14 000 Mds $, auxquels s’ajoutent près de 4 000 Mds $ de nouvelles émissions pour couvrir les déficits budgétaires courants. Le cumul de ces deux données implique qu’¼ du montant total des obligations souveraines aura été émis cette année !
Rendement en % des obligations à 10 ans des pays du G7
Sources : Refinitiv, WeSave
Décomposition des besoins de financements obligataires pour 2026 (en Mds $ et en %)
Sources : OCDE, WeSave
| États | États | Entreprises | Entreprises | États + Entreprises | États + Entreprises | |
| Mds $ | % | Mds $ | % | Mds $ | % | |
| Capitaux à fin 2025 | 73 000 | 100% | 36 000 | 100% | 109 000 | 100% |
| Refinancement 2026 | 14 000 | 19% | 4 500 | 13% | 18 500 | 17% |
| Nouveau besoin net | 4 000 | 5% | 2 300 | 6% | 6 300 | 6% |
| Total émissions | 18 000 | 25% | 6 800 | 19% | 24 800 | 23% |
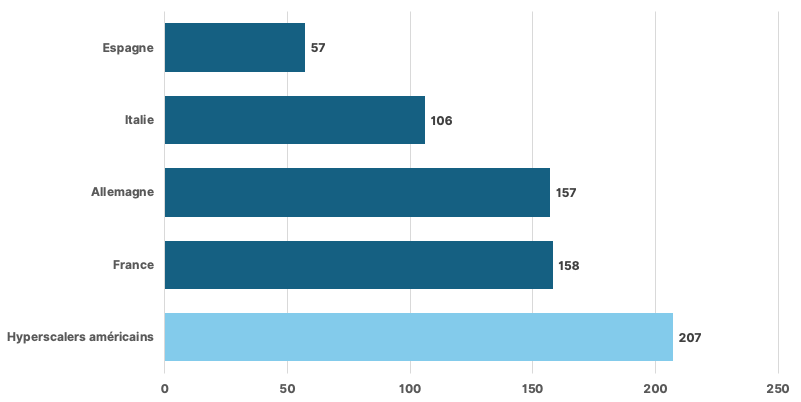
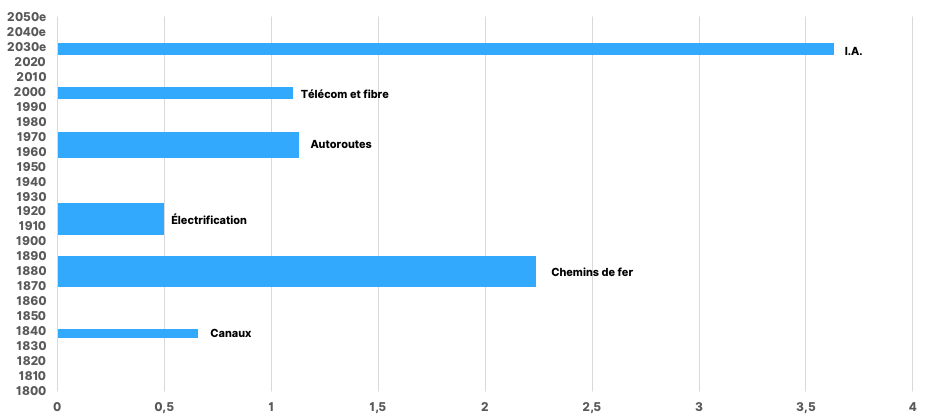
À cette demande publique s’ajoute une demande privée inédite du fait de la course mondiale à l’intelligence artificielle (I.A.). Les leaders de la technologie américaine (i.e. les « hyperscalers ») auront investi environ 800 Mds $ en 2026, et ils envisagent d’investir encore 1 100 Mds $ en 2027 et même 1 300 Mds $ additionnels en 2028 pour construire leurs centres de données. Ces montants dépassant largement leur trésorerie disponible, ils doivent désormais emprunter MASSIVEMENT sur les marchés, y compris hors de leurs frontières, se plaçant en concurrence directe avec les États pour capter les capitaux disponibles. Cette année, les levées nettes de capitaux des « hyperscalers » auront par exemple été supérieures à celles de la France ou de l’Allemagne ! De plus, les notations de ces entreprises étant souvent meilleures que celles de bien des États, les créanciers sont logiquement particulièrement séduits par ces émissions obligataires. En 2026, pour l’ensemble des entreprises dans le monde, c’est environ 19% du total des encours d’obligations qui auront été émis durant l’année. En agrégeant les données des États et celles des entreprises, c’est environ 23% du total des obligations qui aura été émis en 2026, soit 24 800 Mds $. À titre de comparaison, le PIB de la Chine est de 21 000 Mds $.
Emissions nettes de dettes en 2026 (Mds $)
Sources : Société Générale, WeSave
Grandes vagues de dépenses en infrastructure aux États-Unis (en % du PIB)
Sources : Stijn van Nieuwerburgh, WeSave
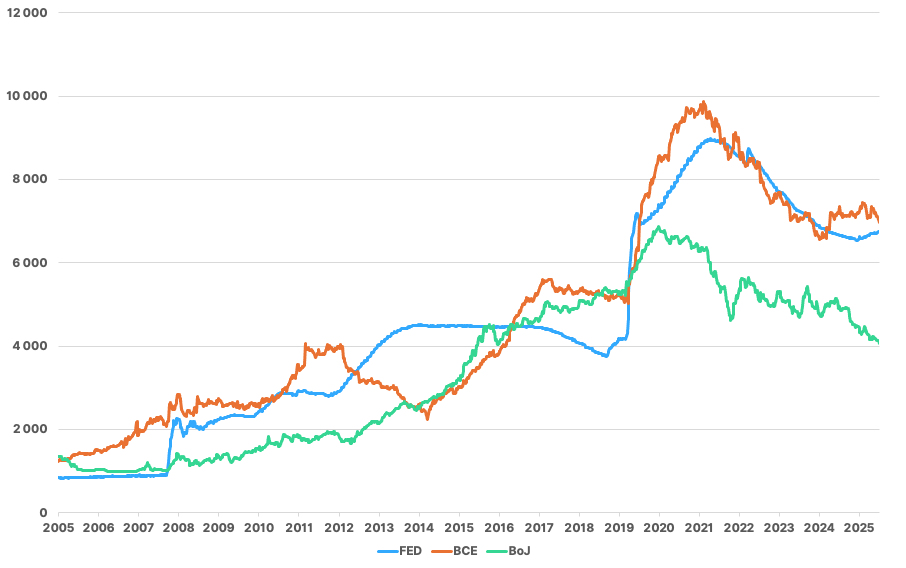
Alors même que les besoins de capitaux publics et privés sont phénoménaux, les prêteurs traditionnels se font plus rares. En premier lieu, les grandes banques centrales (FED, BCE, Banque du Japon) réduisent progressivement la taille de leurs bilans, cessant de racheter autant d’obligations qu’auparavant. Par ailleurs, certains grands détenteurs internationaux de dette vendent également plutôt qu’ils n’achètent : les pays exportateurs de pétrole du Golfe confrontés à des besoins de liquidités liés au conflit régional, ou bien encore diverses puissances asiatiques pour des motifs géopolitiques (cf. Chine) ou bien afin de financer le soutien de leurs devises (cf. Japon). Moins d’acheteurs face à davantage de dette à placer : le rapport de force se déforme mécaniquement en faveur des prêteurs restants, pouvant en conséquence exiger des rendements plus élevés pour leurs capitaux.
Bilan de la FED, de la BCE et de la BoJ (en Mds $)
Sources : Refinitiv, WeSave
L’inflammation revient : les banques centrales en première ligne
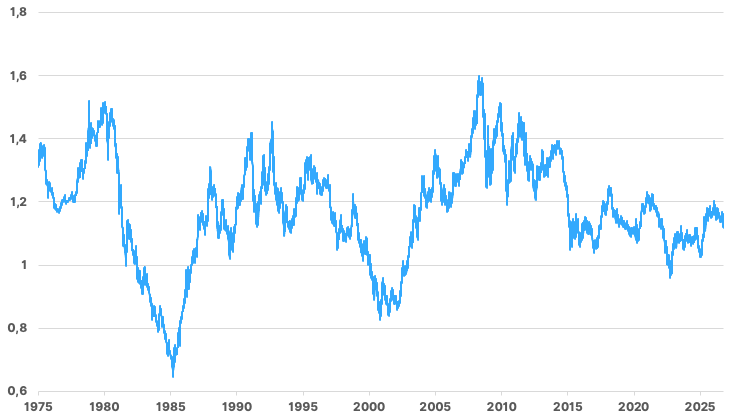
La seconde explication touche à l’inflation, et elle rappelle un souvenir encore frais : la flambée des prix de l’énergie de 2022. Cette fois, le choc vient du Moyen-Orient : depuis le conflit impliquant les États-Unis, Israël et l’Iran, le trafic du détroit d’Ormuz, par lequel transite environ 20% du pétrole et du gaz naturel liquéfié mondial, est fortement perturbé. Même si le monde dépend moins du pétrole qu’auparavant, et qu’il existe de plus en plus d’énergies de substitution pouvant être sollicitées, le Brent qui était sous les 70$ fin 2025 oscille désormais autour des 113$. Carburants, engrais, transports, puis salaires et services,… la hausse se diffuse graduellement partout. Les États-Unis affichent ainsi 3,7% d’inflation sur un an en septembre, pendant que la Zone Euro, revenue à 1,9% en février, voit son inflation progresser de nouveau au rythme de 3,8% en septembre. S’ajoute à cela un second canal plus discret de hausse des prix : celui des devises. Le pétrole étant facturé en dollars, un Dollar se renforçant renchérit la facture énergétique des pays dont la monnaie s’affaiblit en relatif : chaque baril leur coûte plus cher en monnaie locale, et ces pays « importent » donc de l’inflation (Zone Euro, Japon, Royaume-Uni…). Les États-Unis, eux, échappent à ce mécanisme, voire même en profitent, leurs importations devenant moins chères en dollars.
Historique de l’Euro-Dollar
Sources : Refinitiv, WeSave
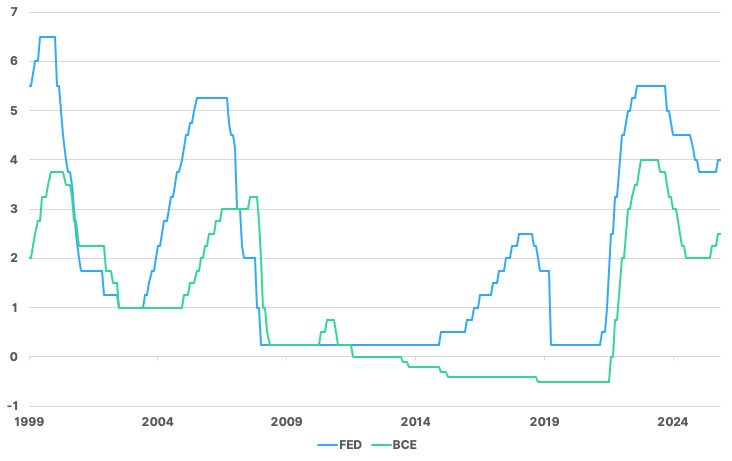
Face à ce regain d’inflation, les banques centrales n’ont eu d’autre choix que d’agir, sous peine de voir leur crédibilité entamée, comme lors de leur réaction jugée trop tardive en 2021-2022. La Réserve fédérale américaine (FED) a ainsi relevé ses taux directeurs de 0,25 point à l’issue de sa réunion de septembre 2026, sa première hausse depuis 2023, tandis que la Banque centrale européenne (BCE) avait déjà resserré une première fois sa politique dès le mois de juin. Ces décisions n’ont rien de surprenant : la croissance restant résistante, l’économie peut supporter un durcissement monétaire, et mieux vaut relever modérément les taux dès maintenant, quitte à la freiner légèrement, plutôt que d’être contraint plus tard à un freinage brutal et douloureux si l’inflation venait à s’installer durablement.
Taux directeurs de la FED et de la BCE (en %)
Sources : Refinitiv, WeSave
Le prix de l’incertitude : pourquoi prêter longtemps coûte plus cher
Une troisième explication, plus discrète, tient à la durée du prêt. Imaginez un médecin qui devrait établir aujourd’hui un diagnostic et un protocole de soins pour les dix prochaines années, sans pouvoir les adapter aux changements de l’état de son patient. Plus la période est longue, plus les inconnues s’accumulent : nouvelles complications, réactions imprévues, évolution des risques. Pour accepter cette responsabilité, il lui faudrait prévoir une marge de sécurité plus importante. C’est un peu ce que font les prêteurs lorsqu’ils financent un État sur dix ans : ils s’engagent à des conditions fixées aujourd’hui, alors que l’inflation, les taux et la situation politique et économique peuvent évoluer considérablement. Ils demandent donc un supplément de rémunération pour supporter cette incertitude supplémentaire : la « prime de terme ». À ces diverses incertitudes s’ajoute une perte de confort : pendant longtemps, les obligations ont joué le rôle de coussin de sécurité dans les portefeuilles, car elles résistaient souvent lorsque la Bourse chutait. Mais lorsque les prix flambent, comme en 2022, actions et obligations peuvent reculer ensemble, et le coussin amortit moins bien les chocs. Les prêteurs réclament donc un supplément de rendement pour accepter de s’engager si longtemps. Toute la difficulté consiste alors à déterminer si ce supplément de rémunération accompagne une économie solide ou traduit, au contraire, une inquiétude croissante des marchés.
Le diagnostic : des constantes vitales plutôt rassurantes
Une fièvre d’effort plutôt qu’une fièvre d’infection ?
Un sportif qui s’élance voit son pouls s’accélérer et sa température grimper : personne n’y lit un signe de faiblesse, mais la preuve que le corps répond à l’effort. Il en va de même pour les taux d’intérêts. Lorsque l’activité est vigoureuse, les entreprises empruntent pour investir, les ménages en font autant pour consommer … et les prêteurs exigent alors une rémunération obligataire à la hauteur de ce dynamisme car d’autres placements financiers alternatifs seraient également envisageables. Sur longue période, les taux à long terme sont étroitement liés à la croissance nominale d’une économie (croissance en volume + inflation). Rapportée à la croissance nominale, l’actuelle hausse des rendements à dix ans aux États-Unis, en Allemagne ou au Japon peut, dans une certaine mesure, refléter le dynamisme de l’activité.
Comparaison de la croissance réelle de divers pays en 2026 et le coût de l’emprunt à 10 ans actuel
Sources : Refinitiv, WeSave
| PIB | Inflation | PIB + Inflation (1) | Taux à 10 ans (2) | Coût réel (2 – 1) | |
| Allemagne | 0,60% | 2,70% | 3,30% | 3,32% | 0,02% |
| Japon | 0,80% | 2,20% | 3,00% | 2,77% | -0,23% |
| États-Unis | 2,10% | 3,30% | 5,40% | 4,93% | -0,47% |
Il faut par ailleurs relativiser la notion de « taux élevés ». Pendant la décennie 2010, et tout particulièrement durant la COVID, l’argent a été artificiellement bon marché : des taux directeurs proches de zéro, des taux négatifs en Europe et au Japon, plus de 10 000 Mds $ d’obligations à rendement inférieur à zéro à leur apogée… soit l’équivalent de 3 fois le PIB de la France ! Cette situation était l’exception, une anomalie historique, et non pas la règle. Notre malade n’est pas en surchauffe, mais il sort plutôt d’une longue période d’hypothermie !
Le traitement de fond : réapprendre le prix de l’argent
Lorsque l’argent est presque gratuit, la tentation est grande de financer des projets marginaux, peu rentables, voire spéculatifs. Quand l’argent redevient plus onéreux, seuls les projets réellement porteurs de valeur trouvent preneur. Les entreprises gaspillent moins de capital et le concentrent vers les projets les plus prometteurs (I.A., infrastructures critiques, énergie,…). La logique est la même, et plus salutaire encore, pour les États : des taux plus élevés pèsent sur les budgets et incitent à privilégier les dépenses utiles (infrastructures, recherche, éducation) et les missions régaliennes (Défense, sécurité, justice), parfois négligées durant les années d’argent facile. Cette discipline n’a toutefois rien d’automatique. Lorsque la charge d’intérêts augmente, elle peut aussi réduire les marges de manœuvre des États, évincer des investissements publics utiles ou imposer des arbitrages budgétaires douloureux. Ce n’est pas un hasard si les gouvernements européens ont engagé des débats budgétaires plus stricts : le coût réel de la dette agit comme un aiguillon disciplinaire. Petit rappel : pour l’emprunteur, l’important n’est pas tant le coût facial de l’emprunt que son coût réel, autrement dit une fois l’inflation déduite. Même si les États-Unis versent désormais 4,93% pour emprunter à 10 ans, l’inflation étant de 3,74%, le coût réel reste voisin de la moyenne de long terme.
Taux réels à 10 ans aux Etats-Unis (Taux nominal – Inflation) et sa moyenne
Sources : Refinitiv, WeSave
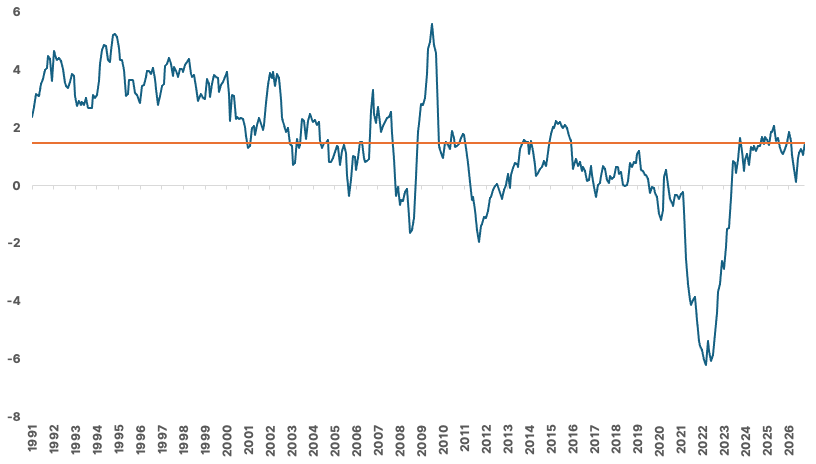
Par ailleurs, ce renchérissement de l’argent fait aussi des gagnants. Les épargnants, tout d’abord : leurs placements sans risque, très faiblement rémunérés jusqu’ici, retrouvent un rendement positif, ce qui soutient leur pouvoir d’achat et leur consommation. Les banques et les assureurs en profitent également, leurs marges et leurs portefeuilles obligataires se reconstituant à des rendements plus attractifs. Dès lors, ce n’est pas tant le niveau des rendements que la vitesse de leur hausse qui est source de malaise : lorsque les taux montent trop vite, les emprunteurs n’ont pas le temps d’adapter leurs budgets ou leurs plans de financement, et les détenteurs d’obligations subissent des pertes immédiates sur la valeur de leurs titres (le prix d’une obligation baisse lorsque les taux montent), alors même que ces rendements plus élevés leur profiteront à terme. Au total, le renchérissement de l’argent est donc moins une menace qu’un retour à la normale : il récompense l’épargne, sanctionne le gaspillage et rétablit la discipline de tous les emprunteurs, à condition que son rythme reste mesuré, ce que les Banques centrales s’emploient précisément à garantir.
Le pronostic pour 2027 : vers une décrue de la fièvre ?
Les Banques centrales vont-elles, par excès de zèle, étouffer l’économie ? Rien ne l’indique : leur objectif est de ramener l’inflation vers la cible, pas de provoquer une récession ! Le contraste avec les années 1980 est frappant : la FED avait alors relevé ses taux au-delà de 15%, au prix d’une récession brutale, contre 0,25 point en septembre, après une longue pause. Aujourd’hui, les Banques centrales avancent par petits pas, au gré des données, prêtes à ralentir, voire à faire demi-tour si la croissance ou l’inflation faiblissaient. Pour ce qui est de la FED, son double mandat (stabilité des prix et plein-emploi) lui interdit de sacrifier l’un à l’autre : tel un conducteur expérimenté, elle lève légèrement le pied avant le virage pour ne pas avoir à écraser le frein en pleine courbe. Cette patience se comprend d’autant mieux que l’inflation actuelle est en grande partie mécanique, puisqu’elle compare les prix d’aujourd’hui à ceux d’avant le conflit au Moyen-Orient. Sauf nouvelle escalade majeure, cet « effet de base » s’estompera dès que le baril se stabilisera, même à un niveau élevé. Les anticipations d’inflation à long terme restent d’ailleurs très stables, signe d’une inflation plutôt conjoncturelle que structurelle, et de nombreux économistes anticipent un net ralentissement des prix en 2027, qui permettrait d’évoquer à nouveau des baisses de taux directeurs. Un tel « pivot » profiterait à la plupart des classes d’actifs : les obligations verraient leurs prix remonter, l’or retrouverait de l’attrait, les actions bénéficieraient d’un coût du capital allégé.
Estimations de la croissance et de l’inflation d’une sélection de pays, notamment ceux du G7
Sources : Refinitiv, weSave
| PIB | Inflation | |||||||
| 2026e | 2027e | 2028e | 2026e | 2027e | 2028e | |||
| Afrique Du Sud | 1,30% | 1,50% | 1,90% | 4,30% | 3,80% | 3,20% | ||
| Allemagne | 0,60% | 1,10% | 1,20% | 2,70% | 2,30% | 2,00% | ||
| Arabie Saoudite | 1,40% | 6,00% | 3,20% | 2,10% | 2,00% | 1,80% | ||
| Argentine | 3,00% | 3,00% | 3,00% | 32,30% | 22,30% | 15,50% | ||
| Australie | 1,90% | 1,80% | 2,10% | 4,20% | 2,90% | 2,60% | ||
| Brésil | 1,90% | 1,80% | 1,90% | 4,70% | 4,10% | 3,70% | ||
| Canada | 0,70% | 1,80% | 1,90% | 2,60% | 2,10% | 2,00% | ||
| Chine | 4,60% | 4,40% | 4,30% | 1,20% | 1,20% | 1,50% | ||
| Corée du Sud | 2,80% | 2,10% | 2,00% | 2,70% | 2,20% | 2,00% | ||
| Espagne | 2,20% | 1,80% | 1,80% | 3,20% | 2,50% | 2,10% | ||
| États-Unis | 2,10% | 2,10% | 2,00% | 3,30% | 2,40% | 2,20% | ||
| France | 0,60% | 0,90% | 1,20% | 2,10% | 1,80% | 1,90% | ||
| Inde | 6,70% | 6,90% | 6,70% | 5,00% | 4,40% | 4,40% | ||
| Indonésie | 5,00% | 5,00% | 5,10% | 3,30% | 2,80% | 2,80% | ||
| Italie | 0,60% | 0,70% | 0,80% | 2,80% | 2,00% | 1,90% | ||
| Japon | 0,80% | 1,00% | 0,80% | 2,20% | 1,20% | 1,80% | ||
| Mexique | 1,10% | 1,80% | 2,00% | 4,00% | 3,80% | 3,50% | ||
| Royaume-Uni | 1,10% | 1,20% | 1,50% | 3,10% | 2,60% | 2,10% | ||
| Russie | 0,50% | 1,30% | 1,50% | 6,10% | 5,30% | 4,40% | ||
| Singapour | 3,90% | 2,60% | 2,50% | 2,10% | 2,00% | 1,70% | ||
| Suisse | 1,00% | 1,40% | 1,50% | 0,60% | 0,70% | 0,80% | ||
| Turquie | 2,80% | 3,60% | 3,80% | 30,20% | 23,00% | 19,50% | ||
| Zone Euro | 0,80% | 1,20% | 1,30% | 2,80% | 2,30% | 2,00% | ||
| Monde | 2,90% | 3,10% | 3,20% | 4,70% | 4,10% | 4,20% |
Les marchés gardent le moral : un signe de bonne santé ?
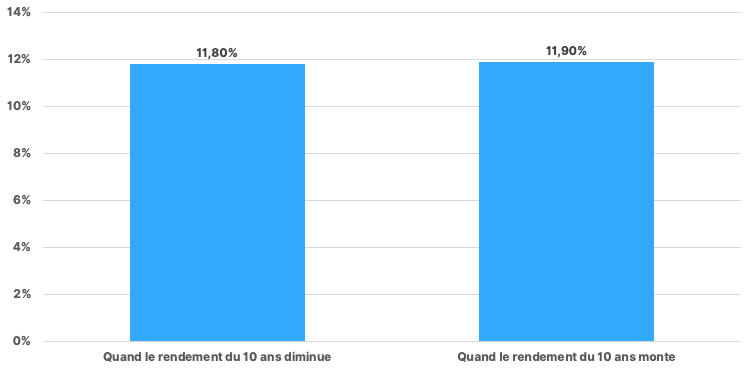
Reste un paradoxe apparent : comment les actions enchaînent-elles les records alors que le coût de l’emprunt augmente ? Parce que la dynamique bénéficiaire est particulièrement forte et qu’elle réserve, trimestre après trimestre, de bonnes surprises aux investisseurs ! Pour certaines sociétés gravitant autour de la thématique de l’investissement dans l’I.A., la croissance est parfois supérieure à 50%, voire bien plus forte encore. Face à de telles perspectives, un renchérissement du crédit de 1%-2% sur l’année ne remet pas en cause leurs projets d’investissement : le surcoût du financement reste modeste au regard des profits qu’elles en attendent. Lorsqu’une classe d’actifs progresse malgré un vent contraire identifié, c’est que le moteur sous-jacent est solide ! L’histoire des marchés américains nuance d’ailleurs l’idée reçue selon laquelle une tension sur les rendements à 10 ans condamnerait les actions : lorsqu’elle traduit un regain d’activité plutôt qu’une inquiétude, elle a plus souvent accompagné que contrarié leur progression. Rappelons enfin qu’une inflation modérée est plutôt favorable aux bénéfices des entreprises disposant d’un vrai pouvoir de fixation des prix (« pricing power »), capables de répercuter la hausse de leurs coûts sans rogner leurs marges.
Historique du rendement des actions américaines selon que le rendement des obligations monte ou baisse durant l’année (1928-2026)
Sources : Refinitiv, WeSave
L’ordonnance : accompagner la reprise, sans ignorer les risques !
Dans ce contexte, l’allocation d’actifs peut s’appuyer sur un principe directeur optimiste mais mesuré : privilégier, sans excès, les classes d’actifs accompagnant le cycle d’investissement massif à l’œuvre partout dans le monde, qu’il soit porté par les États ou par les entreprises, tout en conservant quelques protections face aux aléas d’un environnement encore incertain.
- Priorité aux actions …
Les actions demeurent la classe d’actifs à privilégier, sans se limiter aux seules valeurs américaines. Défense (le réarmement européen en est un exemple frappant), transition énergétique et souverainetés industrielles côté États, intelligence artificielle et infrastructures numériques côté entreprises : ces deux moteurs génèrent commandes, emploi et bénéfices (construction, électricité, matériaux, semi-conducteurs, logiciels), aux États-Unis comme en Europe ou en Asie. La sélectivité reste toutefois de mise : mieux vaut retenir les entreprises capables de répercuter la hausse de leurs coûts sans trop s’endetter.
Sur le plan géographique, les actions américaines ont actuellement la préférence sur les actions européennes, pour deux raisons. L’économie américaine est structurellement moins dépendante de l’énergie du Moyen-Orient, et la hausse du coût du capital pénalise moins les services, très présents dans les indices américains, que l’industrie, plus capitalistique et davantage représentée en Europe. Cette hiérarchie n’a toutefois rien de définitif : un apaisement durable au Moyen-Orient, en soulageant les prix de l’énergie et les rendements obligataires, pourrait la renverser au profit de l’Europe. - … Ensuite, les obligations d’entreprises
Les obligations de bonne qualité (« Investment Grade »), en Europe, aux États-Unis ou en Asie, constituent le deuxième pilier. Le cycle d’investissement soutient les recettes des émetteurs, le risque de défaut reste modéré et les indicateurs de défiance se situent sous leurs moyennes de long terme. Leurs rendements dépassent ceux des emprunts d’État, pour un supplément de risque contenu.
- … Enfin, les obligations des États, avec prudence
Les obligations souveraines occupent la troisième place, sans devoir être délaissées : leurs rendements nominaux, historiquement rares depuis 2008, et leur rôle d’amortisseur en cas de choc brutal le justifient. Leur potentiel d’appréciation reste toutefois plus incertain tant que les besoins de financement des États pèseront sur les prix, et leur volatilité est source de malaise à court terme. Une exposition mesurée semble donc de mise.
- … Et les matières premières, en diversification
Une poche de matières premières complète le dispositif, pour deux raisons. D’abord, le cycle d’investissement lié à la Défense, à l’énergie et au numérique consomme massivement des métaux (cuivre, argent, terres rares), de l’énergie et des matériaux de construction : détenir ces matières premières permet de profiter de cette demande soutenue. Ensuite, leurs prix tendent à progresser lorsque l’inflation repart. Si le conflit au Moyen-Orient se prolongeait, cette poche offrirait donc une protection face à une résurgence des tensions sur les prix.
Conclusion :
La fièvre obligataire actuelle ne doit être ni ignorée ni confondue avec une maladie incurable. Elle traduit un mélange de tensions bien réelles (besoins de financement considérables, incertitudes inflationnistes et prime de terme plus élevée) mais aussi le retour à un environnement où le capital retrouve un prix, après des années d’argent presque gratuit. Le diagnostic dépend donc moins du niveau des taux que de leur origine : une hausse portée par la croissance n’a pas la même signification qu’une hausse provoquée par la défiance ou par une inflation qui s’installe. Si les tensions sur les prix s’apaisent en 2027 et que l’activité résiste, les banques centrales pourraient progressivement desserrer leur étau, offrant un soutien aux obligations comme aux actions. Mais aucun traitement miracle n’existe en matière de marchés financiers : le scénario favorable reste conditionnel, et les rechutes ne peuvent être exclues. La bonne ordonnance n’est donc ni l’immobilisme ni la fuite vers les actifs prétendument sans risque, mais une allocation diversifiée, sélective et suffisamment souple pour s’adapter à l’évolution du diagnostic. En Bourse comme en médecine, l’essentiel n’est pas de faire disparaître chaque symptôme, mais de comprendre ce qu’il révèle avant de prescrire le traitement.