

Marchés financiers :
Yen contre Dollar
Sources : Refinitiv, WeSave
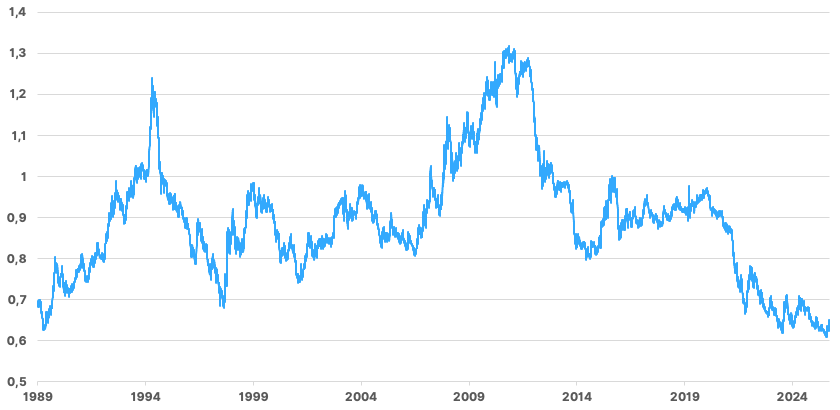
- Le Yen s’est fortement apprécié au début des années 1990, avant un pic en 1995, puis a nettement reculé jusqu’à la fin de la décennie.
- Après plusieurs cycles, il atteint un nouveau sommet en 2011, avant une longue phase d’affaiblissement jusqu’en 2026.
- Tokyo a longtemps toléré ce Yen faible pour soutenir exportations et profits, mais l’inflation importée change désormais la donne, conduisant les autorités à des interventions pour stabiliser la monnaie.
Conséquences pour les portefeuilles :
Le rebond du Yen modifie l’équilibre entre actifs japonais et américains. Son soutien réduit l’inflation importée et renforce le pouvoir d’achat japonais, tout en augmentant le risque de change pour un investisseur étranger non couvert. Les interventions de 2026 ne pénalisent pas, à ce stade, les actions japonaises : le marché privilégie l’hypothèse de l’amélioration du contexte économique plutôt que la perte de compétitivité des exportateurs. La coordination avec Washington est importante : les États-Unis cherchent à éviter qu’une défense massive du Yen conduise Tokyo à vendre beaucoup de T-bonds, ce qui ferait monter les rendements américains. Pour les portefeuilles, le risque est donc désormais : un Yen plus fort, des taux japonais plus élevés et une éventuelle volatilité des Treasuries, mais aussi des marchés mondiaux.
Macro-économie :
Part de la rémunération du travail dans le PIB aux États-Unis (en %)
Sources : Reserve Fédérale, WeSave
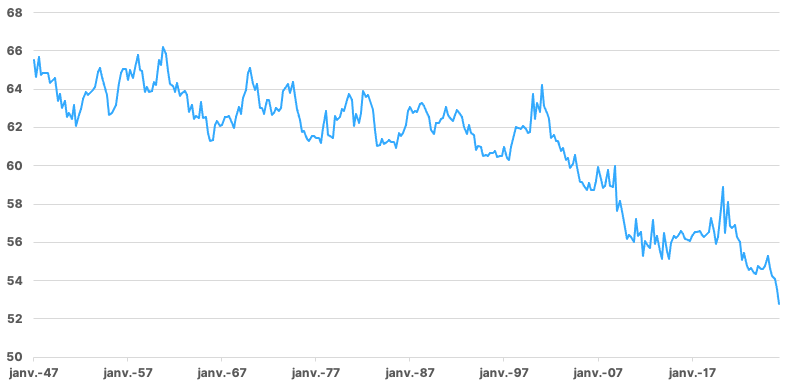
- Cet indicateur mesure la part de la richesse reversée aux salariés, sous forme de salaires et cotisations, plutôt qu’aux actionnaires sous forme de profits.
- Il s’établit désormais à 52,8%, un plancher historique depuis le début des statistiques dans les années 1950.
- À titre de comparaison, cette part dépassait encore 64% en janvier 2001.
- Ce recul traduit un basculement vers le capital, les gains de productivité profitant davantage aux actionnaires qu’aux salariés.
Conséquences pour les portefeuilles :
Ce plancher historique de la part du travail dans le PIB américain est une excellente nouvelle pour les marges des entreprises et pour les actionnaires : cela explique la résilience des résultats publiés de nombreux trimestres, y compris dans des secteurs confrontés au ralentissement de leur activité. Mais la divergence entre profits records et stagnation relative des salaires interroge sur la soutenabilité sociale et politique de cet accroissement des inégalités. Une consommation des ménages trop dépendante du crédit constitue également une fragilité : elle rend la croissance sensible à un resserrement financier ou à une hausse du coût du crédit. Les investisseurs devront surveiller cet indicateur, car un retournement pourrait fragiliser à la fois la consommation et les profits qu’elle a longtemps soutenus.
