

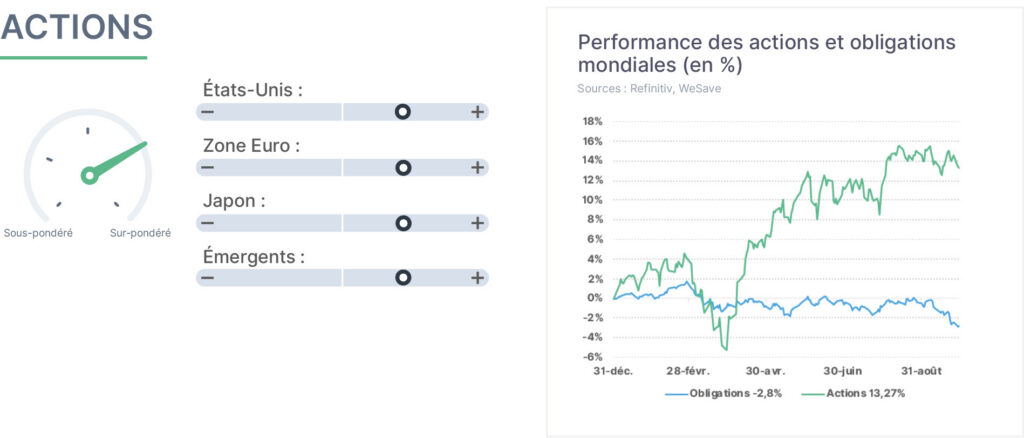
En septembre, les marchés d’actions ont évolué dans un climat de nervosité croissante, sous l’effet des tensions persistantes sur les rendements obligataires. Les statistiques macroéconomiques continuent toutefois de surprendre très favorablement, ce qui est globalement porteur pour les actions, mais entretient le risque inflationniste et incite les Banques centrales à conserver une politique monétaire plutôt restrictive. Les bonnes nouvelles persistent aussi du côté de l’investissement dans l’intelligence artificielle, avec des premiers retours sur investissement et des gains de productivité qui commencent à se matérialiser. Cet environnement soutient les perspectives bénéficiaires, même si la hausse des taux longs appelle à la vigilance. Nous restons constructifs sur les actions et maintenons donc notre surpondération.
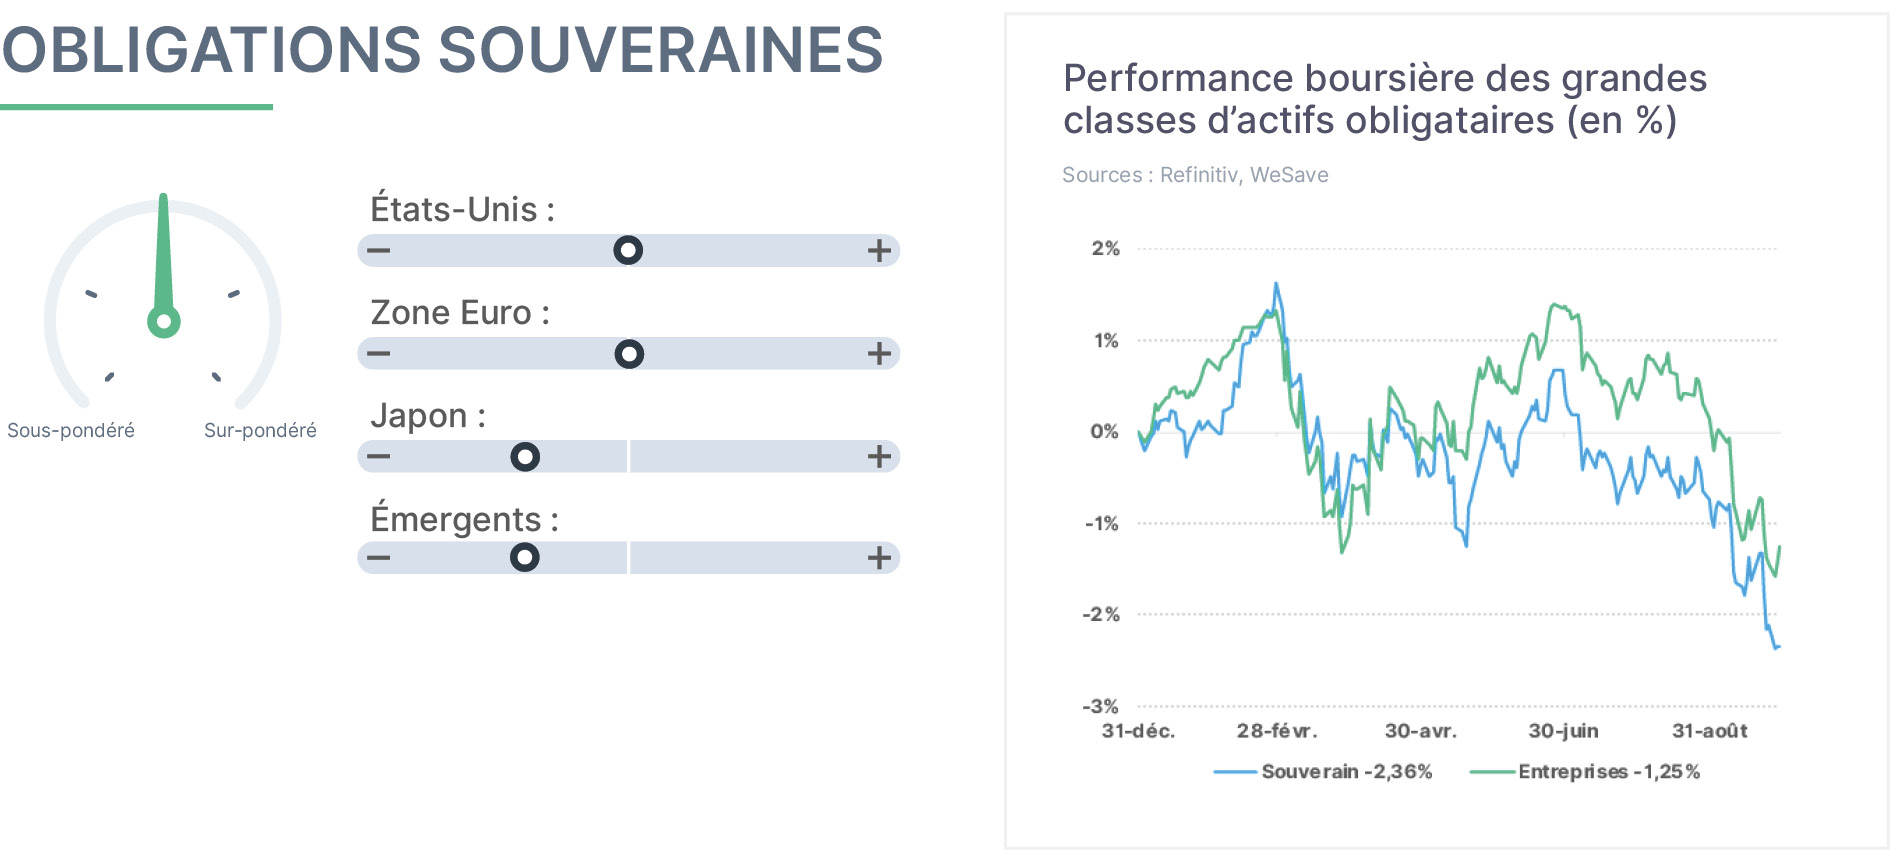
En septembre, les rendements obligataires souverains ont poursuivi leur tension, alimentés par des pressions inflationnistes persistantes liées au conflit au Moyen-Orient ainsi qu’aux développements industriels de l’intelligence artificielle. La compétition pour lever des capitaux est intense, opposant les États entre eux mais aussi aux entreprises, ces dernières empruntant massivement pour financer l’I.A., ce qui pèse sur le prix des obligations. Les flux financiers traduisent une préférence des investisseurs pour les actions plutôt que pour les obligations, jugées moins attractives face à la remontée des rendements. Les Banques centrales restent prises en étau entre la lutte contre l’inflation et le risque de fragiliser davantage les marchés obligataires. Nous maintenons notre neutralité à l’égard des obligations souveraines et préférons les obligations d’entreprises.
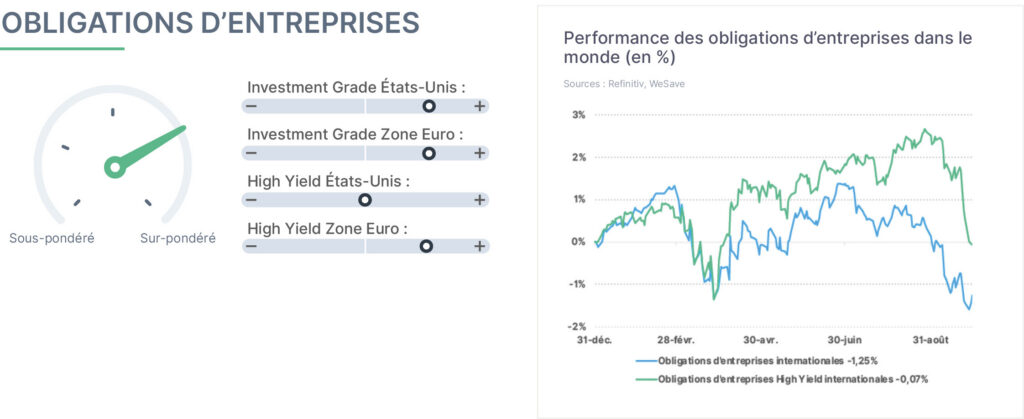
En septembre, les obligations d’entreprises ont vu leurs performances décrocher brutalement, dans le sillage de celles des États. Les investisseurs continuent néanmoins de préférer en relatif les obligations d’entreprises, les capitaux prêtés étant alloués exclusivement à des investissements qui devraient engendrer des retours sur investissements à terme, sans déperdition vers des dépenses de fonctionnement comme c’est le cas pour les États. Le cycle actuel de très forts investissements concomitants publics et privés atténue par ailleurs le risque de défaut de paiement des entreprises puisque le cycle économique est alors résilient. Cette combinaison explique pourquoi les rendements des obligations d’entreprises restent recherchés malgré la correction généralisée de la classe d’actifs. Nous restons surpondérés sur les obligations d’entreprises dans nos allocations.
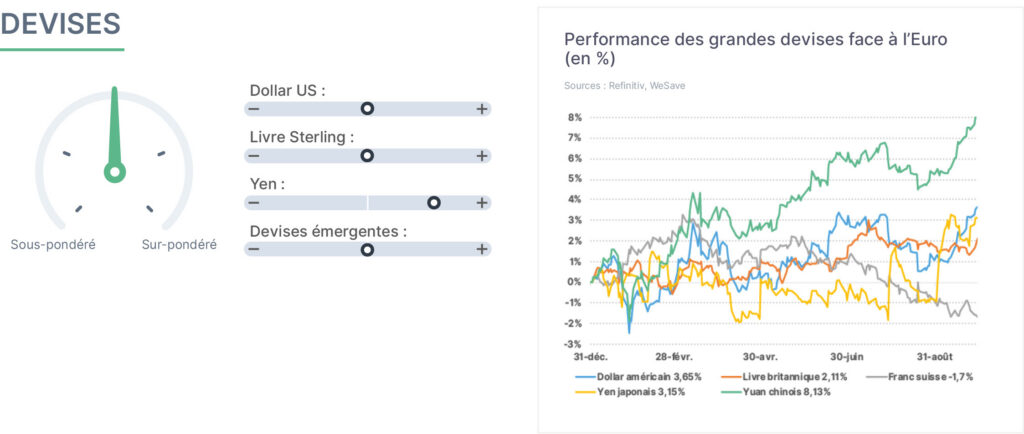
En septembre, les mouvements sur les devises sont restés marqués. Les autorités japonaises sont de nouveau intervenues massivement en début de mois pour défendre le Yen, d’où la vigueur du Yen contre Euro. Plus largement, les décisions des Banques centrales de remonter leurs taux directeurs continuent d’affecter ponctuellement les parités entre devises. Le conflit persistant au Moyen-Orient soutient par ailleurs en relatif le Dollar, perçu comme valeur refuge dans ce contexte géopolitique tendu. À plus long terme, la tenue d’élections dans de nombreux pays (France, Italie, Espagne, États-Unis, etc.) durant les prochains trimestres pourrait devenir un facteur d’influence supplémentaire pour les devises. Il convient de rester vigilant face à ces fluctuations, qui influencent les performances des multinationales et celles des différentes classes d’actifs.
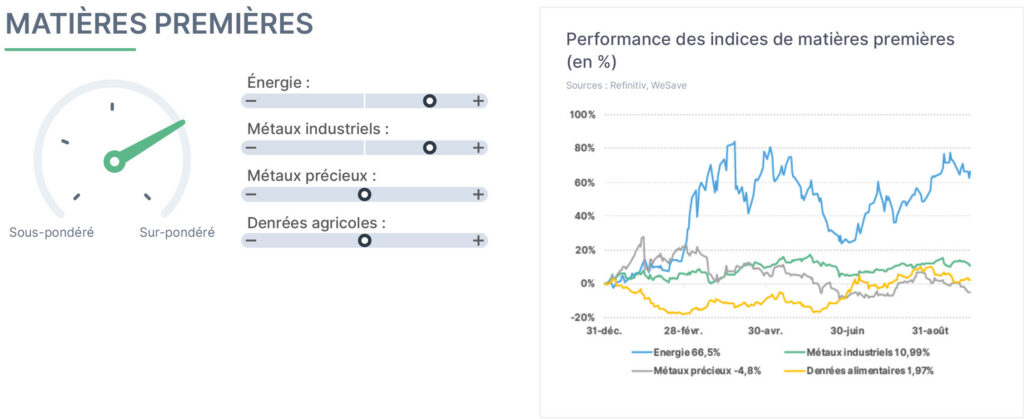
En septembre, le panier général des matières premières a poursuivi sa dynamique favorable. L’alternance de tensions et d’accalmies autour du conflit au Moyen-Orient a maintenu des prix élevés pour l’énergie, notamment pour les produits pétroliers distillés et le gaz. La bonne tenue persistante de la croissance mondiale a par ailleurs continué de soutenir les prix des métaux industriels. L’or et les métaux précieux, pénalisés par la hausse des rendements obligataires et la vigueur du Dollar, ont certes reculé durant le mois, mais sont finalement restés résilients depuis le début d’année, signe de l’intérêt persistant des investisseurs à leur égard. Enfin, les aléas climatiques, tel qu’El Niño, continuent d’affecter les prix des denrées agricoles, entretenant les inquiétudes sur ce segment. Nous maintenons notre surpondération sur les matières premières.
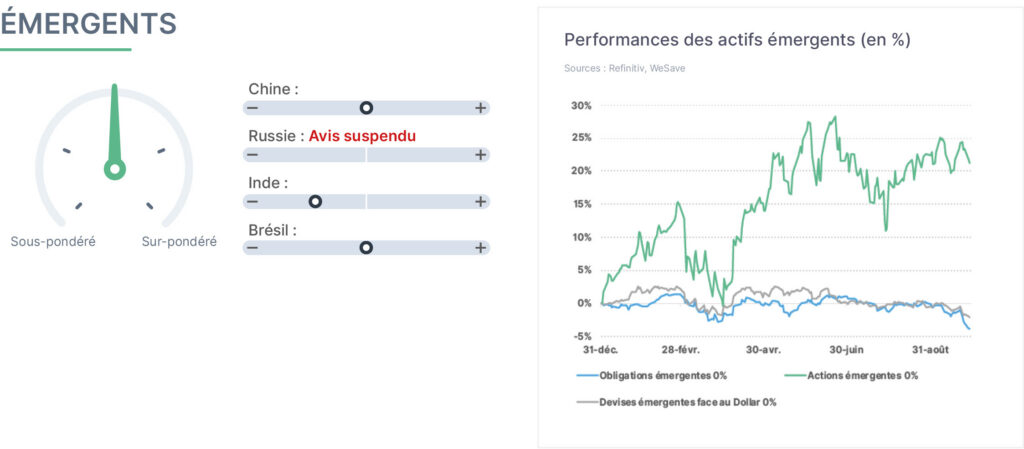
En septembre, la volatilité des actions émergentes est restée importante, en raison du poids très significatif de la Corée du Sud et de Taïwan dans l’indice, c’est-à-dire du poids des semi-conducteurs et de l’appétence fluctuante des investisseurs à l’égard de la thématique de l’intelligence artificielle. Les obligations émergentes ont, quant à elles, continué de pâtir des tensions sur les rendements obligataires mondiaux. Le renforcement du Dollar face aux devises émergentes constitue un facteur de risque additionnel, pouvant alourdir le coût de remboursement des emprunts des États et des entreprises des pays émergents. Face à ces incertitudes persistantes et à la montée de blocs géopolitiques susceptibles d’écarter certains émergents, nous maintenons une exposition neutre aux marchés émergents.
