
La France est-elle devenue le maillon faible de la Zone Euro ? À lire les gros titres consacrés à la dette, au déficit ou à l’instabilité politique, la question semble presque ne plus se poser. Depuis deux ans, les agences de notation dégradent la note financière du pays, les gouvernements défilent à Matignon sans parvenir à faire voter un budget sereinement, tandis que les investisseurs scrutent chaque discours politique à la recherche du moindre signal. À première vue, le constat paraît donc sans appel : la France accumule les handicaps et semble s’éloigner de ses principaux voisins européens. Mais une économie ne se résume jamais à quelques ratios budgétaires, pas plus qu’un marché ne se réduit au risque politique du moment. Pour comprendre où se situe réellement la France, il faut élargir la focale, la comparer à ses voisins, et examiner sa position économique et financière. Le résultat pourrait être moins tranché : entre fragilités avérées, contraintes croissantes et facteurs de résistance, la France présente un profil contrasté. Tentons d’y voir plus clair avant d’en tirer quelques conséquences concrètes pour les allocations d’actifs.
La France décroche !
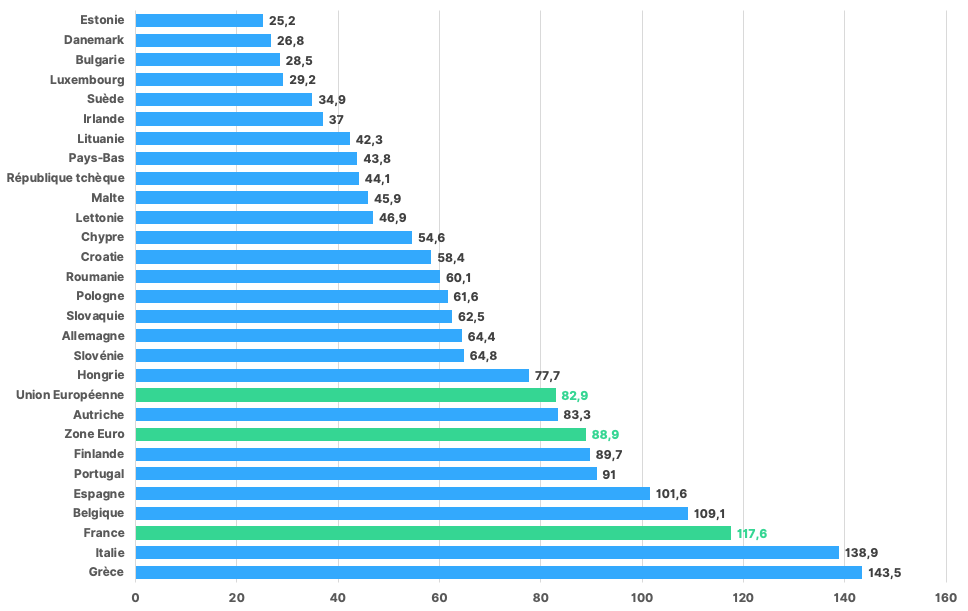
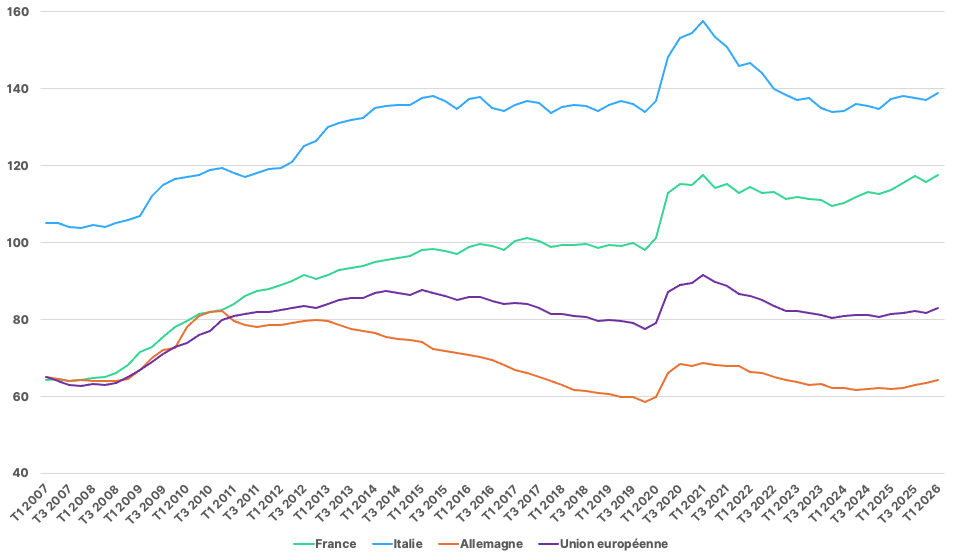
Commençons par ce qui fâche. Au 1er trimestre 2026, la dette publique française s’établissait à 117,6% du PIB, contre 88,9% en moyenne dans la Zone Euro. Autrement dit, la France emprunte, chaque année, bien plus que la quasi-totalité de ses voisins pour financer son train de vie. Ce chiffre place la France au 3ème rang des pays les plus endettés de l’Union Européenne, derrière la Grèce (143,5%) et l’Italie (138,9%), et très loin devant l’Allemagne (64,4%) ou les Pays-Bas (43,8%). Plus préoccupant encore : avec un encours proche de 3 350 Mds €, la France porte désormais la plus grosse dette publique de toute la Zone Euro, devant l’Italie (3 030 Mds €) et l’Allemagne (2 700 Mds €).
Dette publique des États membres de l’UE (en % du PIB)
Sources : Eurostat, WeSave
Dette en % du PIB en 2025 et avant la COVID (2019) d’une sélection de pays
Sources : FMI, WeSave
| Dette en % du PIB en 2025 | Dette en % du PIB en 2019 | Variation 2025 VS 2019 | |
| Chine | 96,30% | 60,40% | 35,90% |
| Canada | 112,50% | 88,00% | 24,50% |
| France | 116,30% | 98,10% | 18,20% |
| Royaume-Uni | 103,90% | 85,70% | 18,20% |
| Etats-Unis | 122,50% | 106,70% | 15,80% |
| Belgique | 106,40% | 98,60% | 7,80% |
| Inde | 80,40% | 74,10% | 6,30% |
| Allemagne | 65,40% | 59,80% | 5,60% |
| Espagne | 100,60% | 95,50% | 5,10% |
| Italie | 137,30% | 134,80% | 2,50% |
| Japon | 234,90% | 237,50% | -2,60% |
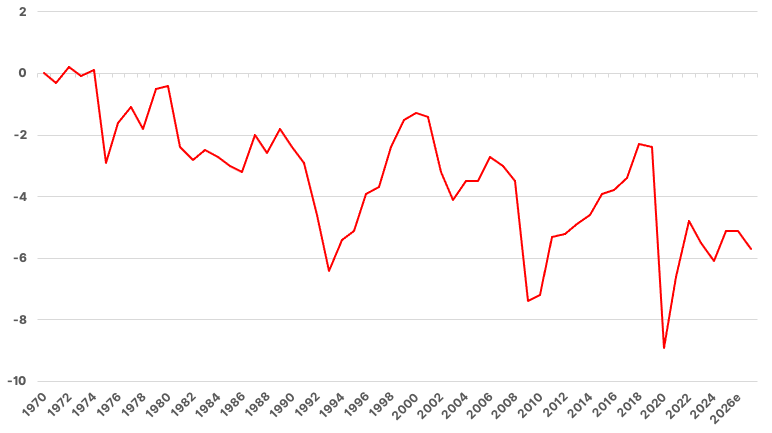
Le déficit public français suit la même trajectoire inquiétante que la dette : 5,1% du PIB en 2026 selon Eurostat, contre 3,3% en moyenne dans la Zone Euro. Le dernier EXCÉDENT budgétaire français remonte à … 1974 ! Petit rappel utile pour mesurer l’ampleur du dérapage cumulé : la dette publique française ne représentait que 21% du PIB en 1980, et depuis la fin de 2019 (donc avant la COVID), elle a progressé de +18,2%, soit la plus forte hausse de la Zone Euro après la Finlande, alors que la moyenne européenne n’a augmenté que de +5,1% sur la même période. La France est même l’une des deux seules grandes économies d’Europe de l’Ouest à avoir vu son ratio d’endettement progresser de +2,7% depuis la fin de 2020, quand l’Union Européenne dans son ensemble le réduisait de -6,6%. Pour combler ce trou récurrent et refinancer les emprunts arrivant à échéance, l’Agence France Trésor prévoit d’emprunter 310 Mds € sur les marchés en 2026, soit approximativement 10% du PIB du pays !
Historique des déficits publics français (% PIB)
Sources : INSEE, WeSave
Prévisions de déficifs publics de la Zone Euro (en % PIB)
Sources : Commission européenne, WeSave
| Pays ou zone | 2026 | 2027 |
| Belgique | -5,20% | -5,40% |
| France | -5,10% | -5,70% |
| Slovaquie | -4,50% | -4,60% |
| Autriche | -4,20% | -4,10% |
| Finlande | -3,40% | -4,50% |
| Zone euro (21) | -3,30% | -3,50% |
| Italie | -3,10% | -2,90% |
| Croatie | -3,00% | -2,90% |
| Allemagne | -2,70% | -3,70% |
| Lettonie | -2,50% | -3,30% |
| Slovénie | -2,50% | -3,30% |
| Espagne | -2,40% | -2,40% |
| Malte | -2,20% | -2,10% |
| Estonie | -2,00% | -4,50% |
| Luxembourg | -2,00% | -1,20% |
| Lituanie | -1,80% | -2,20% |
| Pays-Bas | -1,60% | -2,50% |
| Portugal | 0,70% | -0,10% |
| Grèce | 1,70% | 0,80% |
| Irlande | 1,80% | 1,40% |
| Chypre | 3,40% | 2,10% |
Dette publique à long terme (en % PIB)
Sources : Eurostat, WeSave
Un pays peut vivre avec une dette importante tant que son économie progresse plus vite que le coût de sa dette, alors que dans le cas contraire il faut consacrer une part croissante de ses revenus à payer les intérêts plutôt qu’à financer ses dépenses. C’est en cela que la situation financière de la France devient de plus en plus périlleuse. La croissance réelle du pays, donc le PIB en volume auquel on ajoute l’inflation (0,6% + 2,1% = 2,7%), est désormais nettement INFÉRIEURE au coût de l’emprunt (4,80% pour les obligations à 10 ans). La comparaison avec les autres grandes économies confirme par ailleurs que les investisseurs demandent désormais à la France de payer une rémunération supplémentaire pour accepter de lui prêter de l’argent : c’est ce que l’on appelle une « prime de risque » spécifique à la France. Ce jugement des créanciers est d’autant plus compréhensible que l’essentiel des dépenses de l’État français sert aujourd’hui à financer son fonctionnement courant (les retraites, la santé, etc…) plutôt que des investissements susceptibles de renforcer la croissance future. En d’autres termes, l’argent emprunté produit relativement peu de « retour sur investissement » pour l’économie de demain. Il est donc urgent d’agir !
Comparaison de la croissance réelle de divers pays en 2026 et le coût de l’emprunt à 10 ans actuel
Sources : Refinitiv, WeSave
| PIB | Inflation | PIB + Inflation (1) | Taux à 10 ans (2) | Coût réel | |
| France | 0,60% | 2,10% | 2,70% | 4,80% | 2,10% |
| Italie | 0,60% | 2,80% | 3,40% | 4,59% | 1,19% |
| Royaume-Uni | 1,10% | 3,10% | 4,20% | 5,38% | 1,18% |
| Allemagne | 0,60% | 2,70% | 3,30% | 3,60% | 0,30% |
| Japon | 0,80% | 2,20% | 3,00% | 3,07% | 0,07% |
| États-Unis | 2,10% | 3,30% | 5,40% | 5,23% | -0,17% |
Décomposition de 1000€ de dépense publique en France
Sources : INSEE, WeSave
| Retraites | 253€ |
| Santé | 201€ |
| Reste de la protection sociale | 107€ |
| Education | 88€ |
| Fonctionnement des administrations publiques | 66€ |
| Soutien aux activités économiques | 59€ |
| Transports et équipements collectifs | 50€ |
| Défense | 31€ |
| Charge de la dette | 31€ |
| Recherche | 30€ |
| Culture et loisirs | 26€ |
| Sécurité | 25€ |
| Environnement | 17€ |
| Infrastructures | 11€ |
| Justice | 5€ |
Le plus inquiétant est que la France ne peut plus vraiment compter autant qu’auparavant sur une hausse de la fiscalité pour redresser ses comptes. Avec un ratio de recettes fiscales et de cotisations sociales de 45,3% du PIB en 2024, elle occupe le 2nd rang de l’Union européenne, derrière le Danemark (45,8%) et devant la Belgique (45,1%), très loin de la moyenne de la zone euro (40,9%) et de l’Union européenne (40,4%). Les entreprises françaises ne sont pas épargnées : les cotisations sociales des employeurs représentaient 13,1% du PIB en 2024, le taux le plus élevé de l’Union européenne, devant l’Estonie (12,5%) et la Belgique (12%), contre 10% en Allemagne. Ce constat se retrouve également en matière de transmission du patrimoine : les impôts sur le capital, dont les droits de succession, représentaient 0,7% du PIB en France en 2024, soit le niveau le plus élevé de l’Union européenne avec la Belgique. Le « consentement à l’impôt » étant de plus en plus contesté, tout gouvernement à venir devra probablement privilégier, au moins en partie, la voie politiquement plus périlleuse de la maîtrise des dépenses plutôt que celle d’une nouvelle hausse de la pression fiscale. La bonne nouvelle est qu’un ajustement budgétaire coûte moins en croissance lorsque les principaux partenaires commerciaux connaissent une croissance soutenue : la demande extérieure peut amortir une partie de l’impact négatif du ralentissement de la demande intérieure.
Taux de prélèvement obligatoire dans l’Union Européenne (%)
Sources : Eurostat, WeSave
| Rang | Pays-Bas | Taux |
| 1 | Danemark | 45,8 |
| 2 | France | 45,3 |
| 3 | Belgique | 45,1 |
| 4 | Autriche | 43,8 |
| 5 | Luxembourg | 42,7 |
| 6 | Italie | 42,6 |
| 7 | Suède | 42,5 |
| 8 | Finlande | 42,3 |
| 9 | Grèce | 41,7 |
| 10 | Allemagne | 40,9 |
| 11 | Norvège | 40,4 |
| 12 | Pays-Bas | 39,4 |
| 13 | Slovénie | 38,8 |
| 14 | Croatie | 38,6 |
| 15 | Chypre | 37,6 |
| 16 | Pologne | 37,6 |
| 17 | Espagne | 37,3 |
| 18 | Portugal | 37,1 |
| 19 | Islande | 36,9 |
| 20 | Slovaquie | 35,9 |
| 21 | Estonie | 35,5 |
| 22 | Lettonie | 35,5 |
| 23 | Hongrie | 35,3 |
| 24 | Tchéquie | 35 |
| 25 | Lituanie | 33,3 |
| 26 | Bulgarie | 30,5 |
| 27 | Malte | 29,3 |
| 28 | Roumanie | 28,8 |
| 29 | Suisse | 27,8 |
| 30 | Irlande | 22,4 |
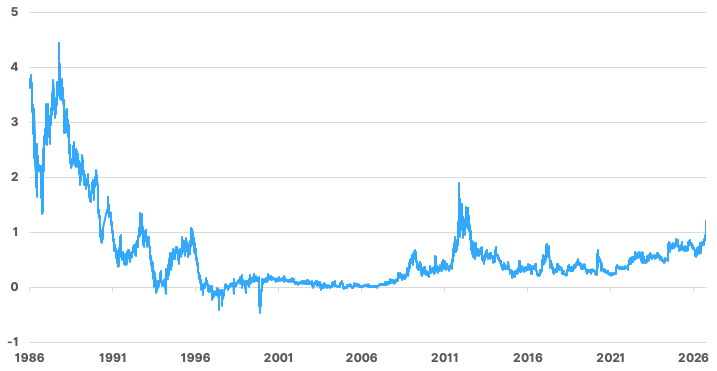
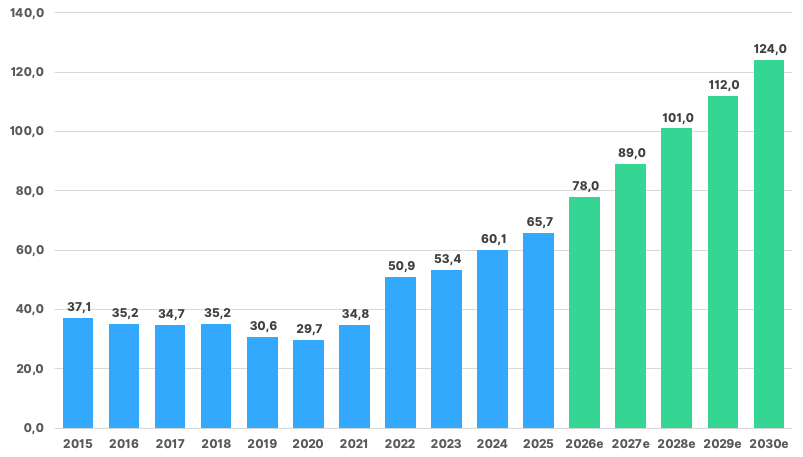
Cette dégradation de la situation du pays a un prix, que les investisseurs obligataires font désormais payer au Trésor français. Mi-août 2026, le rendement de l’OAT à 10 ans français a franchi le seuil symbolique de 4%, un niveau plus vu depuis le printemps 2009, en pleine crise financière souveraine européenne. L’écart de rendement avec le Bund allemand, le fameux « spread » qui sert de thermomètre au risque perçu sur la dette française, évoluait fin septembre autour de 120 points de base, bien au-delà de la moyenne historique de 34 points de base séparant les 2 pays depuis le lancement de l’Euro en janvier 1999. Toutefois, l’Allemagne étant elle aussi engagée dans un programme inédit de dépenses budgétaires (Défense, infrastructures, etc…), elle n’est même plus nécessairement un bon référentiel pour mesurer à quel point la TRAJECTOIRE des déficits et de la dette français est sanctionnée par les marchés. Ainsi, l’Italie ou la Grèce, bien qu’ayant une dette/PIB nettement plus élevée que la France (respectivement 138,9% et 143,5% contre 117,6%), empruntent désormais à un coût INFÉRIEUR : 4,59% pour le 10 ans italien, 4,41% pour le 10 ans grec et 4,80% pour le 10 ans français. Mécaniquement, chaque nouvelle émission de dette et chaque refinancement d’obligation arrivant à échéance se fait désormais à un coût sensiblement plus élevé : la charge de la dette devrait progresser de 11 Mds € en 2027 par rapport à cette année, pour atteindre 89 Mds € ! Pour se faire une idée, c’est autant que le budget alloué à l’éducation nationale en 2026 !
Ecart de rendement entre l’OAT à 10 ans français et le Bund à 10 ans allemand (en %)
Sources : Refinitiv, WeSave
Charge de la dette en France (réalisé et prévisions) en Mds €
Sources : Loi de Programmation des Finances Publiques, WeSave
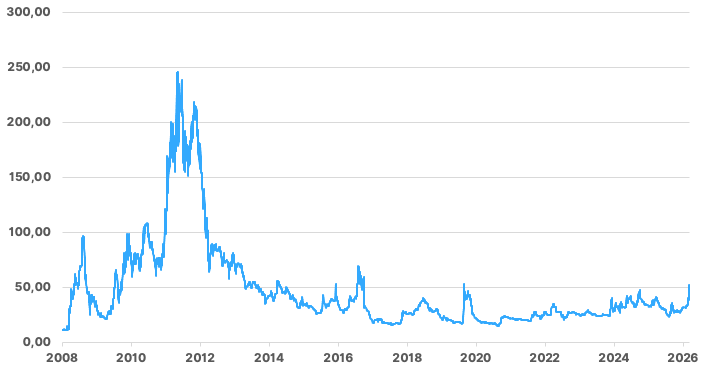
Cette dégradation des conditions de financement s’accompagne, sans surprise, d’un jugement de plus en plus sévère des agences de notation. Fitch, S&P Global Ratings et Moody’s ont, tour à tour, abaissé la note souveraine de la France ou dégradé sa perspective, invoquant systématiquement les mêmes causes : l’incapacité chronique à voter des budgets crédibles et l’absence de majorité stable pour porter des réformes structurelles. Les prochaines revues de Moody’s (23 octobre) et S&P Global Ratings (27 novembre) seront ainsi scrutées de près : un nouvel abaissement de la note, ou même de la perspective, pourrait alimenter davantage la tension sur les taux longs. Faut-il pour autant parler de risque de défaut de paiement du pays ? C’est là une première nuance majeure : le marché du crédit, via le CDS à 5 ans (l’équivalent d’une prime d’assurance contre un défaut de paiement de l’État français), reste contenu (50 points de base fin septembre). Autrement dit, un investisseur souhaitant s’assurer contre un défaut français paie aujourd’hui autant qu’au pic de l’an dernier, alors même que le rendement de l’OAT a, dans le même temps, fortement progressé. Cette divergence suggère que la tension actuelle sur les rendements relève davantage d’un problème de LIQUIDITÉ (la France, comme tous les grands pays au monde, doit émettre des montants considérables pour se financer, ce qui pèse sur les prix des obligations) que d’une véritable crainte de SOLVABILITÉ. C’est une différence de taille, qui mérite d’être gardée à l’esprit avant de céder à la panique. Il est par ailleurs instructif de faire quelques comparaisons internationales sur les CDS : le message envoyé pourrait surprendre certains observateurs !
Historique du CDS (prime d’assurance contre 1 éventuel défaut de paiement) de la France (en points)
Sources : Refinitiv, WeSave
Probabilité de défaut de paiement tel que les CDS (prime d’assurance contre 1 éventuel défaut de paiement) l’expriment (en %)
Sources : Refinitiv, WeSave
| CDS | États-Unis | Allemagne | France | Italie | Royaume-Uni | Japon |
| 1 an | 0,7 | 0,1 | 0,3 | 0,2 | 0,1 | 0,1 |
| 2 ans | 1,2 | 0,1 | 0,7 | 0,6 | 0,3 | 0,4 |
| 3 ans | 1,8 | 0,2 | 1,3 | 1 | 0,6 | 0,7 |
| 5 ans | 3,1 | 0,4 | 3,3 | 2,6 | 1,5 | 2,2 |
| 10 ans | 7,1 | 1 | 10,2 | 10,2 | 4,5 | 7,3 |
| 30 ans | 23,1 | 3,6 | 35,2 | 44,9 | 17,5 | 28,7 |
2027 : le mur des incertitudes politiques
Au-delà des seuls chiffres, c’est bien l’incapacité du pays à se doter d’une majorité stable qui inquiète les marchés depuis l’été 2024. Depuis la dissolution surprise de l’Assemblée nationale annoncée le 9 juin 2024, la France a connu une valse de gouvernements et de budgets votés dans la douleur, sur fond d’Assemblée nationale fragmentée en blocs incapables de dégager une majorité durable. Cette instabilité chronique complique l’adoption de réformes structurelles et le redressement des comptes publics, dans un pays où les négociations budgétaires sont, chaque automne, un exercice à haut risque politique.
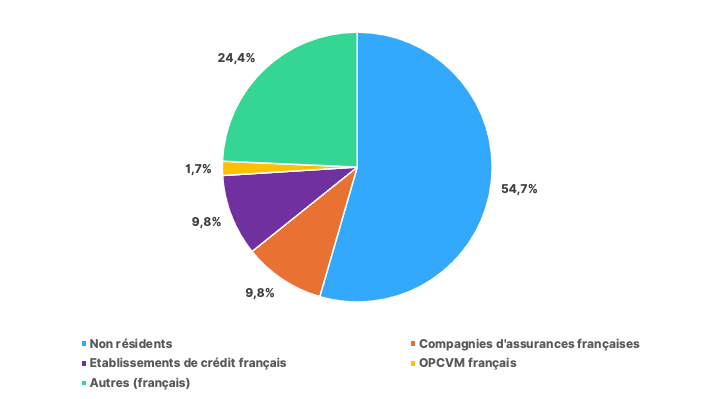
La prochaine échéance majeure, l’élection présidentielle de 2027, cristallise déjà les inquiétudes des investisseurs internationaux. L’hypothèse d’une victoire du Rassemblement National porté par Marine Le Pen (les sondages la placent nettement en tête depuis plusieurs mois) fait partie des scénarios étudiés par les salles de marchés. Sans préjuger de l’issue du scrutin, les grandes lignes de son programme (ou ce qui en est connu à ce stade) alimentent la prudence des marchés : un retour promis à la retraite à 62 ans, une baisse ciblée de la TVA sur l’énergie et une priorité nationale dans l’accès à l’emploi et au logement social représentent un coût budgétaire élevé, que les 125 Mds € d’économies envisagées peineraient à compenser, sachant que les promesses d’économies sont généralement surévaluées lors des campagnes électorales. Plusieurs simulations estiment ainsi le déficit public autour de 7,5% du PIB et la dette à 135% à l’horizon 2030 si ce programme était appliqué en l’état. Cette équation, conjuguée à une doctrine privilégiant le droit national face aux règles européennes, interroge quant à la trajectoire de réduction des déficits exigée par Bruxelles et altère la confiance des créanciers internationaux qui financent encore chaque semaine une partie substantielle de la dette française (55% des OAT sont détenues par des investisseurs internationaux).
Structure de détention des OAT françaises
Sources : Agence France Trésor, WeSave
Cette instabilité n’est d’ailleurs pas propre à la sphère budgétaire : elle nourrit également un climat de défiance sociale et politique, avec une abstention record lors des derniers scrutins et une fragmentation de l’opinion, rendant chaque élection moins prévisible. C’est précisément ce cocktail d’une dette dégradée, d’instabilité gouvernementale et d’incertitude électorale que les investisseurs qualifient d’« impasse » française, tant les marges de manœuvre budgétaires semblent limitées, quelle que soit la majorité qui sortira des urnes en 2027. Il serait toutefois hâtif d’en tirer des conclusions définitives, pour deux raisons. D’abord, le calendrier électoral reste lointain : le 2nd tour de la présidentielle n’aura lieu qu’au printemps 2027, et l’écart entre les intentions de vote actuelles et le résultat final peut rester significatif. Ensuite, et c’est peut-être le point le plus important, aucun gouvernement, quelle que soit sa couleur politique, ne pourra s’affranchir des contraintes structurelles pesant sur la France : la Banque Centrale Européenne, les institutions européennes et, en dernier ressort, les marchés financiers joueront un rôle de garde-fou. Un pays devant emprunter plus de 300 Mds € chaque année ne peut se permettre de s’aliéner durablement ses créanciers : c’est une contrainte que subissent tous les gouvernements européens fortement endettés, quelles que soient leurs promesses, et l’Italie de Giorgia Meloni en est un exemple éclairant.
Les atouts sous-estimés du pays
Ce tableau budgétaire et politique, aussi préoccupant soit-il, ne doit pas faire oublier les fondamentaux solides sur lesquels repose encore l’économie française. Le premier, souvent sous-estimé, est la richesse accumulée par les ménages. Le patrimoine financier des Français atteint désormais environ 6 600 Mds € (à rapprocher d’un PIB avoisinant les 3 000 Mds €), un record historique, alimenté par un flux d’épargne particulièrement abondant depuis la crise sanitaire. Le taux d’épargne des ménages s’élevait à 17,9% du revenu disponible brut au 1er trimestre 2026 selon l’INSEE, l’un des plus élevés de la Zone Euro. Autrement dit, quand l’État s’endette, le ménage français épargne : une réserve de résilience en cas de choc économique, et un contraste frappant avec la fragilité des finances publiques. Il est toutefois regrettable que cette épargne soit trop systématiquement placée sur des supports très prudents, quand les entrepreneurs auraient besoin d’un appui financier domestique plus important, au risque de chercher ces financements à l’étranger !
Taux d’épargne des ménages de l’Union Européenne (en % du revenu)
Sources : Eurostat, WeSave
| Allemagne | 20 |
| Tchéquie | 19,7 |
| Hongrie | 19 |
| Malte | 18,8 |
| Suède | 18,8 |
| France | 17,9 |
| Autriche | 17,3 |
| Pays-Bas | 16,7 |
| Zone euro – 21 pays | 14,9 |
| Union européenne – 27 pays | 14,5 |
| Danemark | 14,3 |
| Irlande | 13,5 |
| Slovénie | 13,3 |
| Belgique | 12,9 |
| Espagne | 12,7 |
| Portugal | 12,5 |
| Islande | 12,4 |
| Finlande | 12,2 |
| Luxembourg | 12,2 |
| Italie | 11,2 |
| Croatie | 9 |
| Slovaquie | 8,1 |
| Pologne | 7,8 |
| Lituanie | 7,6 |
| Estonie | 7,3 |
| Chypre | 5,6 |
| Lettonie | 4,9 |
| Roumanie | -0,9 |
| Grèce | -2,5 |
Décomposition du patrimoine financier des ménages français
Sources : Banque de France, WeSave
| Catégorie principale | Sous-catégorie | Part (%) |
| Numéraires et dépôts | Épargne réglementée | 14,50% |
| Numéraires et dépôts | Dépôts transférables | 9,50% |
| Numéraires et dépôts | Comptes à terme | 6,30% |
| Numéraires et dépôts | Numéraire | 2,00% |
| Total Numéraires et dépôts | 32,30% | |
| Actions et parts de fonds d’investissement | Actions non cotées | 14,00% |
| Actions et parts de fonds d’investissement | Autres (autres participations) | 8,00% |
| Actions et parts de fonds d’investissement | OPC non monétaires | 5,40% |
| Actions et parts de fonds d’investissement | Actions cotées | 4,50% |
| Actions et parts de fonds d’investissement | OPC monétaires | 1,00% |
| Total Actions et parts de fonds d’investissement | 32,90% | |
| Assurance, fonds de pension | Assurances-vie en support euro | 20,50% |
| Assurance, fonds de pension | Assurances-vie en unité de compte | 8,50% |
| Assurance, fonds de pension | Droit à pension | 5,10% |
| Total Assurance, fonds de pension | 34,10% | |
| Titres de créance | Titres de créance | 0,80% |
| Total Titres de créance | 0,80% | |
| TOTAL PATRIMOINE FINANCIER | 100,00% |
Cette épargne des ménages se double d’un patrimoine tangible solide : le patrimoine brut médian des Français atteint 205 100 €, avec 57,2% des ménages propriétaires de leur résidence principale … soit un patrimoine net de l’endettement médian s’établissant à 148 100 €. Contrairement à une idée reçue, la France ne manque donc pas de réserves financières : elle souffre avant tout d’un déséquilibre entre des comptes publics dégradés et des bilans privés robustes, une situation très différente de celle observée dans certains pays où c’est l’ensemble de l’économie, publique comme privée, qui est fragilisé.
Patrimoine brut et net médian des ménages français (en milliers d’€)
Sources : BCE, WeSave
| Pays | Patrimoine brut médian | Patrimoine net médian | % propriétaires |
| Luxembourg | 880,8 | 676 | 61,70% |
| Malte | 399,5 | 376,4 | 76,30% |
| Irlande | 340,1 | 258,1 | 67,90% |
| Belgique | 319 | 254,2 | 66,70% |
| Chypre | 281,1 | 240,6 | 73,50% |
| Italie | 178,7 | 162,8 | 74,50% |
| Slovénie | 160,9 | 154,5 | 76,10% |
| Portugal | 182 | 151,8 | 70,80% |
| Espagne | 186,3 | 151,6 | 72,10% |
| France | 205,3 | 149 | 57,20% |
| Pays-Bas | 265 | 143,5 | 56,60% |
| Zone euro | 172,2 | 140,1 | 60,10% |
| Tchéquie | 149 | 138,7 | 73,30% |
| Slovaquie | 142 | 125,4 | 90,40% |
| Autriche | 137,7 | 124,7 | 48,20% |
| Croatie | 123,3 | 117 | 86,90% |
| Allemagne | 125 | 103,3 | 41,80% |
| Estonie | 115,5 | 103,3 | 78,20% |
| Grèce | 106,8 | 103,2 | 68,20% |
| Finlande | 150,5 | 96 | 64,00% |
| Hongrie | 81,2 | 76,1 | 85,60% |
| Lituanie | 75,7 | 72,1 | 91,60% |
| Lettonie | 49,6 | 44,3 | 75,50% |
Si d’aventure le prochain gouvernement français décidait d’un recentrage important autour des missions régaliennes de l’État, il serait possible de procéder à une vague de privatisation/cession des actifs cotés et non cotés détenus par l’État. La valorisation des actions cotées avoisine les 73 Mds €, le non coté autour de 140 Mds €, et l’immobilier autour de 70 Mds €. Sachant que beaucoup de ces actifs sont détenus pour des raisons stratégiques, que leur valorisation est parfois incertaine, qu’une dette peut y être associée, qu’une décote peut être nécessaire lors de la cession et que les procédures peuvent être longues, il convient de rester prudent quant aux capitaux qui pourraient en être tirés. Par ailleurs, beaucoup de ces actifs engendrent des dividendes, loyers et autres revenus financiers qui ne seraient plus encaissés après leur cession. Sans solliciter ménages et entreprises par de nouveaux impôts, il serait donc possible de trouver ainsi une « poire pour la soif » financière si nécessaire, tout en envoyant aux marchés le signal qu’un « dégraissage du mammouth » est engagé.
Participations cotées de l’État français (en Mds €)
Sources : Agence des participations de l’État, WeSave
| Participation de l’État | Valeur de la participation | Part de l’État |
| Safran | 16,4 | 11,70% |
| Airbus | 16,3 | 10,80% |
| Engie | 13,2 | 22,60% |
| Thales | 12,4 | 26,60% |
| ADP | 5,5 | 50,60% |
| Orange | 4,9 | 13,40% |
| Renault | 1,2 | 15,00% |
| Air France-KLM | 0,9 | 28,00% |
| FDJ United | 0,8 | 21,10% |
| Eutelsat | 0,6 | 29,70% |
| Eramet | 0,3 | 27,10% |
| TOTAL | 72,5 |
Le pays conserve par ailleurs des atouts structurels solides à l’échelle mondiale : première destination touristique de la planète, il dispose d’un appareil industriel diversifié, référence dans l’aéronautique, le nucléaire civil, le luxe, l’agroalimentaire ou encore les infrastructures de transport. Sa démographie, bien qu’en ralentissement, demeure plus favorable que celle de l’Allemagne ou de l’Italie, confrontées à un vieillissement marqué de leur population active, ce qui constitue un atout de long terme pour la croissance potentielle et le financement futur des retraites. Sa position géographique, au carrefour de l’Europe du Nord et du Sud, continue d’en faire une plateforme logistique et commerciale de premier plan, tandis que son parc nucléaire lui assure une électricité parmi les plus décarbonées et les moins chères d’Europe : cet avantage compétitif pèsera de plus en plus à mesure que la transition énergétique s’accélère et au vu des besoins énergétiques liés à l’Intelligence Artificielle. Sur le plan financier, la France demeure également l’un des tout premiers pays au monde pour les investissements directs étrangers, preuve que les capitaux internationaux continuent de croire dans la qualité de ses infrastructures, de sa main-d’œuvre qualifiée et de son marché intérieur, l’un des plus vastes de l’Union Européenne. Enfin, la France a déjà traversé des phases de doute budgétaire sans crise de la dette. L’exemple italien montre qu’un pays très endetté et politiquement instable peut voir sa perception du risque s’améliorer une fois qu’une forme de stabilité s’installe, quelle que soit la coloration idéologique du gouvernement.
Comment investir dans une France sous tension ?
Les leçons italiennes :
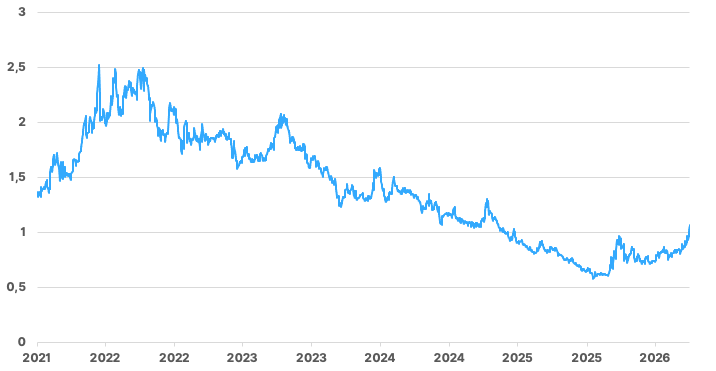
L’exemple italien mérite d’être médité. Depuis l’arrivée au pouvoir de Giorgia Meloni le 22 octobre 2022, dont le parti est pourtant classé à l’extrême droite de l’échiquier politique italien, le FTSE MIB a progressé de +135% sur cinq ans, contre +30% pour le CAC 40, et affiche une hausse additionnelle de +11% depuis le début d’année. Ce n’est pas tant l’orientation politique du gouvernement qui a été saluée par les marchés que la stabilité et la continuité instaurées après une décennie d’instabilité chronique à Rome. Le différentiel de rendement entre les obligations italiennes et allemandes s’est d’ailleurs nettement resserré, à mesure que la prime de risque politique s’est dissipée. C’est une leçon utile pour la France : ce n’est pas tant l’identité du futur vainqueur de la présidentielle de 2027 qui déterminera la trajectoire des marchés français, mais sa capacité à installer une forme de stabilité et de crédibilité budgétaire durable, sous le regard vigilant de la BCE, des institutions européennes et des marchés financiers, qui continueront de jouer un rôle de garde-fou sur les grandes orientations du prochain gouvernement, quelle que soit sa couleur politique.
Ecart de rendement entre le 10 ans italien et le 10 ans allemand (en %)
Sources : Refinitiv, WeSave
Obligations françaises :
Au-delà du seul niveau de rendement qui, au-delà de 4% peut sembler être une opportunité, c’est la construction même du portefeuille obligataire qui mérite d’être repensée.
- Petit rappel utile : plus la maturité d’une obligation est longue (15, 20 voire 30 ans), plus son prix réagit fortement à la moindre variation de taux ou de perception du risque, un peu comme un long balancier qui amplifie chaque mouvement. C’est précisément sur ces échéances longues que se sont concentrées, historiquement, les plus fortes pertes lors des phases de tension sur la dette souveraine française : privilégier les maturités courtes et intermédiaires, moins sensibles à ces à-coups politiques, paraît donc plus prudent à ce stade.
- Autre piste à considérer : à rendement comparable, les obligations d’entreprises françaises de bonne qualité offrent souvent un profil de risque plus favorable que la dette de l’État lui-même. Ce paradoxe apparent s’explique simplement : certaines grandes entreprises exportatrices, moins exposées aux aléas budgétaires et politiques du pays, inspirent aujourd’hui davantage confiance aux investisseurs que l’État qui les héberge !
- Diversifier une partie de l’exposition vers d’autres émetteurs souverains de la Zone Euro constitue également une option à ne pas négliger : cela permet de conserver une exposition aux taux d’intérêts européens, tout en évitant de concentrer l’ensemble du risque sur le seul calendrier électoral français.
- Enfin, les obligations indexées sur l’inflation, plus connues sous le nom d’OATi, méritent d’être envisagées comme une protection complémentaire : ces obligations évoluent avec l’inflation, ce qui peut s’avérer précieux si la trajectoire budgétaire française venait, à terme, à fragiliser la crédibilité de la lutte anti-inflationniste menée par la Banque Centrale Européenne.
En définitive, une position prudente et diversifiée, plutôt qu’un pari franc sur la seule dette souveraine française, nous semble donc la meilleure approche à ce stade.
Actions françaises :
Le CAC40 affiche une sous-performance chronique depuis plusieurs années, particulièrement amplifiée depuis la dissolution de l’Assemblée nationale le 9 juin 2024. Cette contre-performance s’explique par divers facteurs, politiques et sectoriels, qu’il convient de détailler afin de nuancer le seul effet de cette décision politique.
- Le secteur du luxe, poids lourd traditionnel de l’indice parisien, traverse une sous-performance chronique, pénalisé par le ralentissement de la demande chinoise, le conflit au Moyen-Orient et, plus généralement, une correction de valorisations excessives post COVID. Ce secteur, de loin le plus important du CAC40, pèse donc fortement sur la tendance.
- Le secteur automobile mondial traverse une crise majeure liée à l’intensité de la concurrence chinoise et à l’éviction des constructeurs européens de ce marché auparavant majeur : les constructeurs et équipementiers français en ont été fortement affectés.
- Contrairement aux indices américains, le CAC40 souffre de l’absence de champions technologiques mondiaux de premier plan : la France ne dispose d’aucun équivalent aux géants américains de l’Intelligence Artificielle, et même STMicroelectronics, son unique grand nom des semi-conducteurs, peine à progresser sur cette période.
- À l’inverse, le secteur bancaire français a plutôt bien traversé cette période, porté par des taux d’intérêts élevés soutenant la rentabilité. Mais la hausse des taux n’a pas fait que des heureux : services collectifs, foncières, télécoms, etc. restent sensibles aux taux et au coût du capital, pénalisant davantage les entreprises endettées que les grandes sociétés exportatrices.
- La dépendance de plusieurs grands noms du CAC40, notamment dans le BTP et les infrastructures, à la commande publique et aux restrictions budgétaires à venir explique aussi en partie la contre-performance. Ce risque reste en réalité toutefois limité par leur forte exposition internationale : l’essentiel de leur chiffre d’affaires est réalisé hors de France. Plus généralement pour les sociétés du CAC40, on estime à 23% le chiffre d’affaires réalisé en France, 29% dans le reste de l’Europe et 48% dans le reste du monde : une décomposition trop souvent oubliée par certains investisseurs systématiques.
- Les bonnes nouvelles indicielles sont principalement venues de 2 secteurs au cœur de l’actualité : l’aéronautique-défense et toute la chaîne de valeur autour de l’énergie, que ce soit du fait du conflit au Moyen-Orient ou des besoins énergétiques de l’Intelligence Artificielle.
Performances des grands indices européens depuis la dissolution de l’Assemblée Nationale (en % et en Euro, dividendes inclus)
Sources : Refinitiv, WeSave
| Performance | Performance annualisée | |
| IBEX 35 (Espagne) | 85,9 | 30,32 |
| FTSE MIB (Italie) | 48,72 | 17,2 |
| DAX 40 (Allemagne) | 35,79 | 13,96 |
| FTSE 100 (Royaume-Uni) | 38,94 | 15,22 |
| EURO STOXX 50 (Grandes capitalisations) | 32,29 | 12,69 |
| STOXX Europe 600 (Europe) | 29,89 | 11,82 |
| CAC 40 (France) | 6,61 | 2,77 |
Performance des sociétés du CAC40 depuis l’annonce de la dissolution le 9 juin 2024 (en %)
Sources : Refinitiv, WeSave
| Cours au 09/06/2025 | Cours au 30/09/2027 | Performance | |
| Societe Generale | 26,02 | 70,63 | 171,45 |
| ArcelorMittal | 23,4 | 59,82 | 155,64 |
| Euronext | 93,9 | 160,7 | 71,14 |
| Safran | 208,6 | 335,1 | 60,64 |
| Engie | 14,83 | 23,02 | 55,23 |
| BNP Paribas | 66,37 | 97,4 | 46,75 |
| Legrand | 98,5 | 143,05 | 45,23 |
| Eurofins Scientific | 54,92 | 76,2 | 38,75 |
| Orange | 10,06 | 13,73 | 36,48 |
| Schneider Electric | 225,44 | 296,35 | 31,45 |
| Thales | 172,85 | 226,6 | 31,1 |
| AXA | 33,18 | 43,49 | 31,07 |
| Airbus | 148,9 | 190,48 | 27,92 |
| Bouygues | 34,64 | 42,61 | 23,01 |
| Credit Agricole | 14,64 | 17,83 | 21,79 |
| TotalEnergies | 64,94 | 78,1 | 20,26 |
| Accor | 38,96 | 46,15 | 18,45 |
| Unibail-Rodamco-Westfield | 79,38 | 90,66 | 14,21 |
| STMicroelectronics | 41,41 | 47,04 | 13,6 |
| Carrefour | 14,43 | 16,27 | 12,72 |
| Air Liquide | 154,78 | 168,88 | 9,11 |
| Eiffage | 99,6 | 102,75 | 3,16 |
| Veolia Environnement | 30,94 | 30,93 | -0,03 |
| Vinci SA | 110,75 | 108,5 | -2,03 |
| Danone | 60,02 | 58,76 | -2,1 |
| Bureau Veritas | 28,2 | 27,07 | -4,01 |
| Publicis | 103,35 | 95,78 | -7,32 |
| Michelin | 37,64 | 33,91 | -9,91 |
| Saint Gobain | 79,68 | 69,8 | -12,4 |
| L’Oreal | 455,35 | 380,75 | -16,38 |
| Sanofi | 91,13 | 71,47 | -21,57 |
| Essilorluxottica | 208,8 | 144,6 | -30,75 |
| Kering | 326,78 | 223,55 | -31,59 |
| Hermes International | 2201 | 1352,5 | -38,55 |
| Dassault Systemes | 37,14 | 20,64 | -44,43 |
| Capgemini | 195,25 | 103,5 | -46,99 |
| LVMH | 762,5 | 394,6 | -48,25 |
| Renault | 51,22 | 26,06 | -49,12 |
| Pernod Ricard | 137,45 | 60 | -56,35 |
| Stellantis | 20,19 | 3,9 | -80,67 |
Sur le plan des recommandations concrètes, plusieurs pistes se dégagent de ce diagnostic sectoriel contrasté.
- Le CAC40 étant un indice pondéré par la capitalisation boursière, cela signifie que quelques poids lourds, le luxe en tête, peuvent orienter à eux seuls la performance de l’indice, même si la majorité des sociétés se porte relativement bien. Pour limiter cette dépendance, privilégier une exposition « équipondérée » (où chaque société pèse le même poids, quelle que soit sa taille) plutôt qu’une réplication classique permet de réduire mécaniquement le risque de concentration.
- Au sein de la cote, une préférence peut être donnée aux secteurs les moins dépendants de la conjoncture domestique et de la commande publique, à l’image de l’aéronautique-défense et de la chaîne de valeur énergétique, deux thématiques porteuses bénéficiant de tendances structurelles de long terme (réarmement européen, besoins énergétiques de l’Intelligence Artificielle).
- À l’inverse, une exposition réduite aux valeurs les plus sensibles au risque politique français, telles que les foncières, les télécoms ou les services collectifs fortement endettés, paraît justifiée tant que la visibilité budgétaire ne s’améliore pas. De même, le secteur bancaire est probablement l’un des plus à risque en cas de défiance politique accrue à l’égard du pays.
- Il peut également être judicieux de raisonner en termes de style plutôt que de seule nationalité : privilégier, au sein même du CAC40, les entreprises réalisant l’essentiel de leur chiffre d’affaires à l’international, moins sensibles aux aléas politiques hexagonaux que les acteurs domestiques.
Une sous-pondération ou bien une exposition neutre aux actions françaises semble raisonnable dans le contexte actuel, avec une structure de portefeuille fondée davantage sur la sélection sectorielle et le style que sur un pari directionnel sur l’indice lui-même.
Conclusion :
La France, maillon faible ? La réponse est donc plus nuancée que le laissaient présager les gros titres. Oui, la dette et l’instabilité politique imposent une prudence légitime sur les actifs français, au moins jusqu’à une meilleure visibilité sur l’issue de 2027. Mais entre une épargne record, un patrimoine privé solide et un appareil productif largement internationalisé, le pays dispose d’amortisseurs que ses détracteurs sous-estiment trop souvent. L’essentiel de la défiance des investisseurs internationaux est d’ailleurs probablement en grande partie déjà intégré dans les cours actuels, limitant le risque d’un nouvel accès de fièvre. Comme souvent en Bourse, le vrai risque serait moins la mauvaise nouvelle que la surprise positive que personne n’attend plus. L’histoire récente de nos voisins européens rappelle qu’un retour de la stabilité politique peut, à lui seul, transformer durablement la perception du risque d’un pays. La France pourrait bien réserver, elle aussi, d’agréables surprises à ceux qui sauront patienter.
WeSave Patrimoine décroche la 1ʳᵉ place du palmarès Le Particulier des meilleurs contrats en gestion pilotée, récompensant la performance et la régularité de nos gestions prudentes, équilibrées et dynamiques. WeSave confirme ainsi son statut de référence pour faire fructifier votre épargne en toute confiance.
